
Publié le 28 août 2026
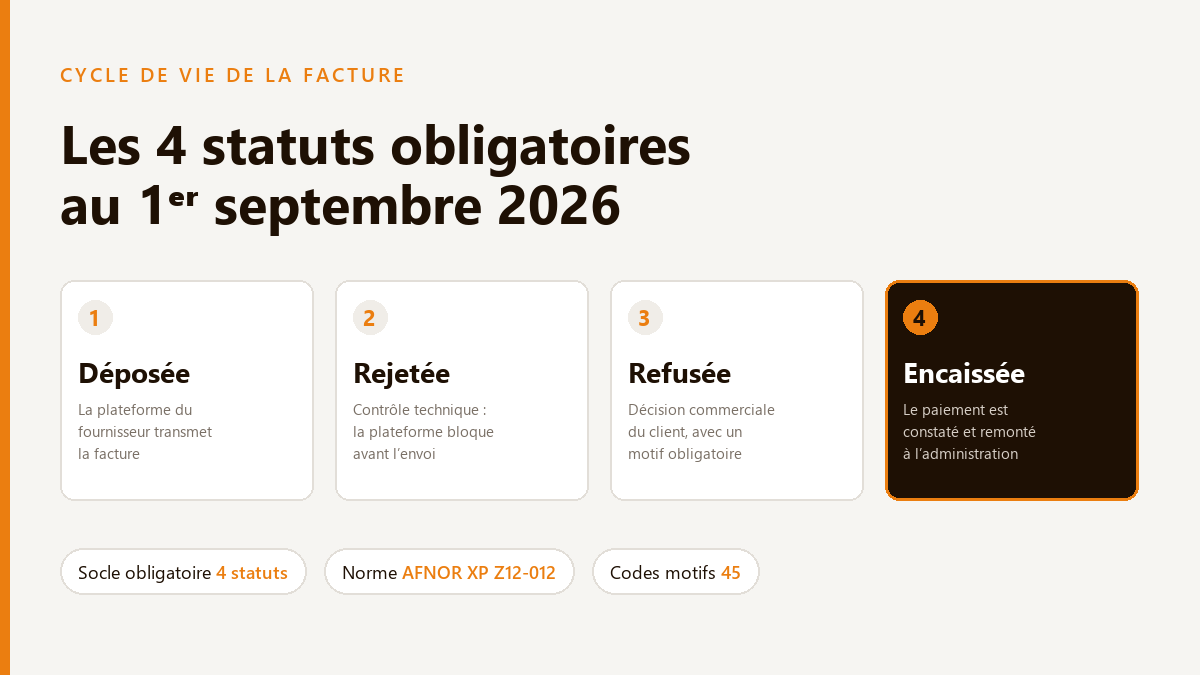
À partir du 1er septembre 2026, une facture électronique ne se contente plus de partir : elle renvoie des statuts. Quatre d’entre eux forment le socle obligatoire (déposée, rejetée, refusée, encaissée) et ils circulent entre la plateforme de l’émetteur, celle du destinataire et l’administration. Ce sont eux qui vous diront, désormais, si votre facture est arrivée, pourquoi elle a été bloquée, et à quel moment elle a été payée.
Ce que le cycle de vie change concrètement
Jusqu’ici, une facture envoyée par courriel disparaissait dans la boîte de réception du client. Vous saviez qu’elle était partie, rarement qu’elle avait été lue, et jamais de façon opposable. Le cycle de vie renverse cette situation : chaque étape du parcours de la facture produit un statut normalisé, horodaté, échangé entre les plateformes et conservé.
Le cadre réglementaire est posé. Le décret n° 2026-677 et l’arrêté du 27 juillet 2026 confirment que les plateformes agréées collectent et transmettent, à côté des données de facturation, les informations relatives aux statuts de traitement. Le détail opérationnel, lui, vit dans les spécifications externes de la DGFiP et dans la norme AFNOR XP Z12-012, qui recense 45 codes motifs de statut répartis en familles : rejets techniques, erreurs de routage et d’adressage, écarts de calcul et de montants, non-conformités sur la TVA et les mentions, refus métier, litiges commerciaux.
Pour une entreprise de plus de 50 salariés, cela déplace le sujet du service comptable vers l’organisation. Un statut n’est pas une notification : c’est une information qui engage, qui court, et dont quelqu’un doit être responsable en interne.
Les quatre statuts obligatoires
Le socle obligatoire compte quatre statuts. Ils ne sont pas émis par le même acteur et ne déclenchent pas les mêmes actions.
| Statut | Qui l’émet | À quel moment | Ce qu’il déclenche chez vous |
|---|---|---|---|
| Déposée | La plateforme agréée du fournisseur | Quand le fournisseur remet sa facture à sa plateforme | Le point de départ du suivi. Il atteste du dépôt, pas de la conformité : les contrôles viennent après. |
| Rejetée | Une plateforme agréée (celle de l’émetteur ou celle du destinataire) | À l’issue des contrôles techniques et réglementaires | La facture n’ira pas plus loin. Il faut corriger la cause et redéposer. |
| Refusée | Le destinataire, via sa plateforme | Après réception d’une facture techniquement valide | Un désaccord commercial. Le refus est motivé et appelle une réponse du fournisseur. |
| Encaissée | La plateforme, sur constat du paiement | Au règlement de la facture | La fin du parcours. Il porte la date de paiement et alimente les données remontées à l’administration. |
Le statut encaissée mérite une attention particulière. C’est lui qui porte l’information de paiement, et donc l’exigibilité de la taxe pour les entreprises redevables de la TVA sur les encaissements : chez elles, la TVA devient exigible au règlement, pas à la facturation. Pour une entreprise à la TVA sur les débits, l’exigibilité ne dépend pas de ce statut, mais l’information reste précieuse pour le suivi du poste client et le rapprochement comptable. Notre article sur la facture acquittée et la preuve de paiement détaille ce que devient la mention « acquittée » dans ce nouveau cadre.
Rejetée ou refusée : la confusion qui coûte le plus cher
Les deux mots se ressemblent, les conséquences non. C’est la première source d’erreur de traitement observée dans les projets de raccordement, et celle qui produit le plus de factures oubliées.
| Facture rejetée | Facture refusée | |
|---|---|---|
| Origine | Un contrôle technique ou réglementaire de la plateforme | Une décision commerciale du client |
| Décideur | La machine, selon des règles normalisées | Un humain, chez votre client |
| Causes typiques | Mention obligatoire absente, format non conforme, destinataire introuvable dans l’annuaire, incohérence de montants ou de TVA | Prestation contestée, quantités erronées, prix non conforme au contrat, commande manquante |
| Sort de la facture | Elle peut ne jamais atteindre le client, notamment quand le rejet vient de la plateforme émettrice | Elle a bien été reçue et lue |
| Correction attendue | Corriger la donnée fautive et redéposer | Traiter le désaccord, puis émettre un avoir ou une facture rectificative si le fond est en cause |
La conséquence pratique est simple à énoncer et difficile à tenir : un rejet est un incident de tuyauterie, un refus est un sujet commercial. Les traiter avec la même file d’attente, ou pire, laisser les deux dans l’interface de la plateforme sans que personne ne les regarde, revient à créer un stock de factures invisibles. Quand la correction porte sur le fond, la voie normale reste celle décrite dans notre article sur la facture rectificative, et non un simple renvoi du même document.
Les statuts recommandés et les statuts libres
Au-delà du socle obligatoire, la réforme prévoit des statuts recommandés, que les plateformes s’échangent sans les faire remonter systématiquement à l’administration :
- Mise à disposition : la facture est visible dans l’outil du destinataire. C’est le statut que réclament le plus souvent les équipes de recouvrement, parce qu’il coupe court au « je ne l’ai jamais reçue ».
- Prise en charge : la facture est entrée dans le circuit de traitement du client.
- Approuvée : le client valide, la mise en paiement peut suivre.
- En litige et suspendue : le traitement est arrêté sans être un refus formel, en attente d’un élément.
S’ajoutent des statuts libres, propres à chaque éditeur, utiles en interne mais qui ne circulent pas de la même façon. Deux règles de prudence en découlent. D’abord, ne bâtissez pas un processus critique sur un statut qui n’est ni obligatoire ni recommandé : votre client peut très bien ne jamais l’émettre. Ensuite, vérifiez auprès de votre plateforme agréée lesquels de ces statuts elle produit réellement et lesquels elle se contente de recevoir. Le vocabulaire est normalisé, la couverture ne l’est pas.
Ce qu’il faut organiser avant le 1er septembre 2026
Les statuts sont une obligation technique portée par les plateformes. Ce qu’ils exigent de vous relève, en revanche, de l’organisation, et ce sont des décisions qui ne se prennent pas le jour où le premier rejet tombe.
- Qui refuse, et avec quel mandat. Refuser une facture est un acte engageant, tracé et motivé. Décidez si le pouvoir appartient à l’acheteur, au responsable de service ou à la comptabilité fournisseurs, et écrivez-le.
- Sous quel délai. Une facture laissée sans réponse continue de courir vers son échéance de paiement. L’absence de décision n’est pas une décision neutre.
- Où les statuts sont lus. S’ils restent dans l’interface de la plateforme et ne redescendent pas dans l’ERP ou l’outil comptable, vos équipes travaillent sur deux écrans et personne ne consulte le second. C’est le point que traite notre article sur le raccordement de l’ERP à la plateforme agréée.
- Qui surveille les rejets. Une facture rejetée n’est pas partie. Sans alerte et sans responsable nommé, elle vieillit dans un journal technique, et le retard de règlement est pour vous.
- Ce que vous faites des motifs. Les codes motifs sont normalisés, donc dénombrables. Trois rejets par mois sur la même cause désignent une donnée fausse dans votre référentiel, pas une malchance.
Ces arbitrages rejoignent la doctrine de démarrage publiée par l’administration, qui demande de ne jamais bloquer une facture entrante et de documenter sa trajectoire de mise en conformité. Notre lecture du guide de démarrage de la DGFiP détaille cette approche, et le guide complet de la facturation électronique replace l’ensemble des obligations dans leur calendrier.
Statuts, e-reporting et données de paiement
Tous les statuts ne servent pas le même objectif. Certains organisent la relation entre le fournisseur et son client, d’autres alimentent l’information transmise à l’administration. Le statut encaissée appartient à la seconde catégorie : il porte la date à laquelle le règlement est intervenu, information attendue au titre des données de transaction et de paiement.
Cette frontière mérite d’être comprise, parce qu’elle est souvent mal placée. Une facture entre deux entreprises établies en France circule comme facture électronique et produit des statuts. Une vente à un particulier ou une opération avec l’étranger ne passe pas par ce circuit : elle relève de la transmission de données. Notre article sur l’e-reporting et les données à transmettre précise ce qui bascule d’un régime à l’autre. Et pour qu’un statut arrive, encore faut-il que la facture ait trouvé son destinataire : c’est le rôle de l’annuaire et du routage, dont une adresse absente ou périmée produit précisément un rejet.
Cycle de vie et statuts : l’approche N2F
N2F est une plateforme agréée, et la plateforme est incluse sans surcoût dans l’abonnement : pas de facturation à l’entité, pas de palier au volume de factures qui rende le budget imprévisible à mesure que les flux montent.
Sur le sujet précis de cet article, trois partis pris. Les statuts du cycle de vie redescendent dans l’outil où vos équipes travaillent déjà, sur la facture concernée, et non dans un journal technique que personne ne consulte. Les rejets et les refus sont distingués et routés vers des responsables différents, parce qu’un incident technique et un désaccord commercial ne se traitent ni par les mêmes personnes ni dans les mêmes délais. Enfin, la facturation client, les factures fournisseurs et les dépenses des collaborateurs sont réunies au même endroit, ce qui évite d’avoir à réconcilier trois suivis de statuts dans trois outils.
Questions fréquentes sur les statuts de la facture électronique
Quels sont les statuts obligatoires d’une facture électronique ?
Quatre statuts forment le socle obligatoire : déposée, rejetée, refusée et encaissée. Les autres, comme la mise à disposition, la prise en charge, l’approbation ou le litige, sont recommandés mais non imposés, et chaque éditeur peut y ajouter des statuts qui lui sont propres.
Quelle différence entre une facture rejetée et une facture refusée ?
Le rejet vient d’une plateforme agréée, à l’issue d’un contrôle technique ou réglementaire : la facture n’est pas conforme et peut ne jamais atteindre le client. Le refus vient du client lui-même, sur une facture pourtant valide, et traduit un désaccord commercial. Le premier se corrige et se redépose, le second se discute.
Que faire si ma facture est rejetée ?
Identifier le code motif, corriger la donnée en cause à la source (dans l’ERP ou l’outil de facturation, pas seulement sur le document), puis redéposer la facture. Si la même cause revient, le problème est dans votre référentiel, et le corriger une fois évite des dizaines de rejets ultérieurs.
Puis-je refuser une facture fournisseur sans motif ?
Non. Le refus est un statut motivé, tracé et transmis à votre fournisseur. C’est aussi la raison pour laquelle il vaut mieux décider en amont qui, dans votre organisation, dispose de ce pouvoir.
Les statuts remontent-ils tous à l’administration ?
Non. Les statuts du socle obligatoire alimentent l’information attendue par l’administration, notamment le statut encaissée au titre des données de paiement. Les statuts recommandés et les statuts libres circulent entre les plateformes ou restent dans votre outil.
Vos statuts arriveront-ils dans le bon outil le 1er septembre ?
Vérifiez en deux minutes où en est votre organisation sur la réception, l’émission et le suivi des factures électroniques.