
Publié le 31 août 2026
À compter du 1er septembre 2026, toute entreprise assujettie à la TVA en France doit être en capacité de recevoir ses factures par l’intermédiaire d’une plateforme agréée. La plupart des directions financières ont donc coché la case : un contrat est signé, un prestataire annonce être agréé. Le problème est que l’agrément n’est pas un état binaire. Le Code général des impôts prévoit expressément qu’une immatriculation peut être assortie de conditions ou de réserves, la DGFiP publie deux fichiers distincts, et un numéro d’immatriculation peut être retiré. Voici comment lire ces statuts, et surtout comment vérifier celui de votre propre prestataire à la source.
Ce que l’immatriculation garantit, et ce qu’elle ne garantit pas
L’immatriculation est l’agrément délivré par l’administration fiscale à une plateforme, sur la base de l’article 290 B du Code général des impôts. Ce texte prévoit un numéro d’immatriculation attribué pour une durée de trois ans renouvelable, et précise que cette attribution peut être assortie de conditions ou de réserves. Les modalités sont fixées par décret en Conseil d’État, aujourd’hui portées par les articles 242 nonies B et suivants de l’annexe II au même code, modifiés par le décret et l’arrêté du 27 juillet 2026.
Pour obtenir ce numéro, la plateforme candidate dépose un dossier qui répond à un cahier des charges à la fois fiscal, informatique et technique. Selon la fiche officielle de la DGFiP consacrée aux plateformes agréées, elle doit notamment être en capacité de contrôler la qualité des données de facturation, de transaction et de paiement, d’assurer le correct adressage des factures en utilisant l’annuaire mis à sa disposition par l’administration, d’assurer la conformité des factures aux règles fiscales, et de garantir la transparence de l’information auprès de ses utilisateurs. S’y ajoutent de fortes obligations de sécurité : certification ISO 27001 ou qualification SecNumCloud, authentification à deux facteurs dont un facteur dynamique, engagement de ne pas transférer les données hors de l’Union européenne, et capacité à s’interconnecter avec les autres plateformes destinataires des factures de ses clients.
Ce que l’immatriculation ne garantit pas, en revanche, c’est la qualité fonctionnelle de l’offre, sa couverture de vos formats entrants, sa capacité à absorber vos volumes, ni son prix. Un agrément est un socle réglementaire, pas un label de performance. Deux plateformes également immatriculées peuvent proposer des niveaux de service très éloignés, ce qui reste la raison d’être d’une démarche structurée pour choisir sa plateforme.
Sous réserve ou définitive : deux niveaux de preuve
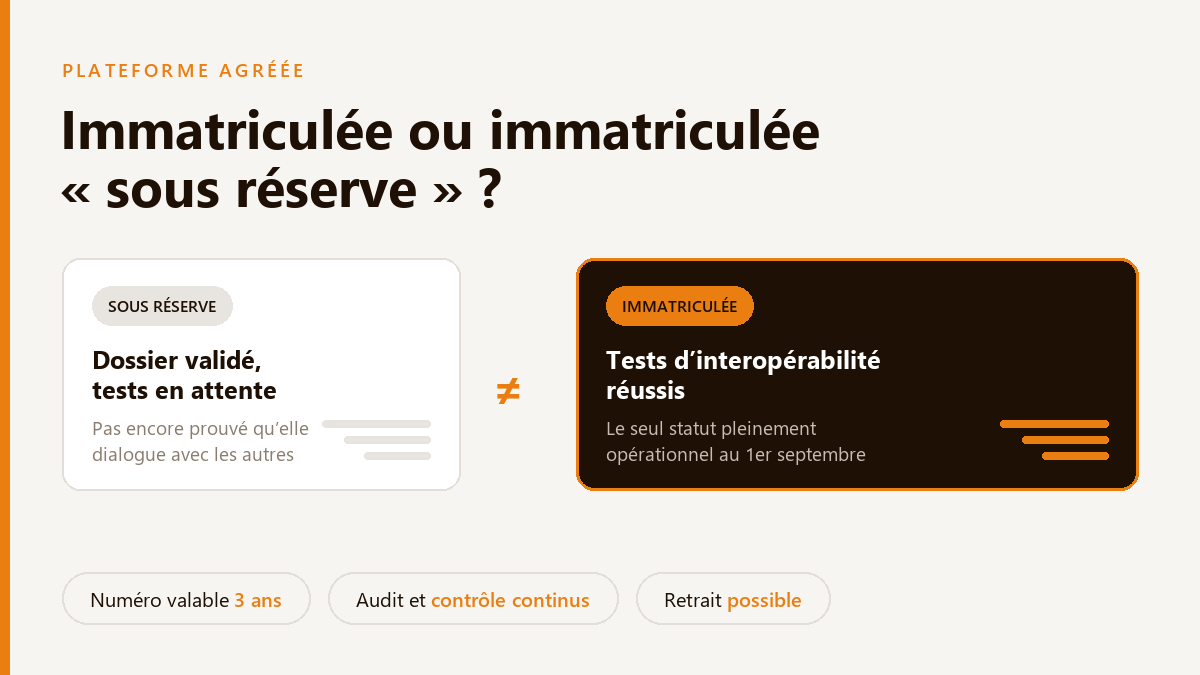
La possibilité de réserves inscrite à l’article 290 B se traduit très concrètement dans les publications de l’administration. Deux listes coexistent : celle des opérateurs qui satisfont à l’ensemble des conditions, tests d’interopérabilité compris, et celle des opérateurs dont le dossier a été jugé complet et conforme mais qui n’ont pas encore passé ces tests. Cette seconde situation est celle que le marché désigne comme une immatriculation sous réserve.
La différence n’est pas administrative, elle est opérationnelle. Un dossier validé prouve que la plateforme remplit les exigences juridiques, fiscales et de sécurité. Les tests d’interopérabilité prouvent autre chose : qu’elle sait effectivement échanger des factures avec les autres plateformes du marché et transmettre les données attendues, en conditions réelles. Or c’est précisément l’interopérabilité qui conditionne l’arrivée de votre facture chez un client dont le prestataire n’est pas le vôtre.
| Statut | Ce qui est vérifié | Ce qui n’est pas encore prouvé | Ce que cela implique pour vous |
|---|---|---|---|
| Dossier déposé, non immatriculé | Rien n’est acquis, l’instruction est en cours | L’ensemble des exigences | Le prestataire n’est pas une plateforme agréée et ne peut pas être présenté comme telle |
| Immatriculée sous réserve | Pièces administratives, juridiques, fiscales et de sécurité | Les échanges avec les autres plateformes et l’extraction des données en conditions réelles | Exiger un calendrier de passage des tests et un plan de repli écrit |
| Immatriculée à titre définitif | L’ensemble des conditions, tests d’interopérabilité inclus | La qualité de service, qui ne relève pas de l’agrément | Le statut attendu pour opérer sereinement au 1er septembre |
| Immatriculation retirée ou non renouvelée | Sans objet | Sans objet | Basculer vers une autre plateforme agréée sans attendre, sous peine de perdre la conformité |
Pourquoi un décompte trouvé sur le web ne prouve rien
Un réflexe très répandu consiste à chercher combien de plateformes sont agréées, puis à vérifier que le nom de son prestataire figure dans la liste recopiée par un blog ou un comparateur. C’est le mauvais contrôle, pour trois raisons.
- Les décomptes publiés diffèrent entre eux. Selon la source consultée et la date du relevé, les totaux avancés au mois d’août 2026 varient de plusieurs dizaines d’unités. Ces écarts ne trahissent pas une erreur : ils viennent du fait que chaque auteur additionne des périmètres différents, en confondant souvent les deux listes.
- Le registre bouge en continu. De nouveaux opérateurs valident leurs tests, d’autres déposent leur dossier, d’autres encore disparaissent des fichiers. Une liste recopiée est datée dès sa publication.
- Un total ne dit rien de votre situation. La seule question utile n’est pas combien de plateformes sont agréées, mais quel est le statut exact de la vôtre aujourd’hui.
Le contrôle qui fait foi consiste donc à ouvrir les fichiers publiés par la DGFiP sur impots.gouv.fr, à y chercher la raison sociale exacte de votre prestataire, et à noter dans laquelle des deux listes il apparaît. Nous tenons par ailleurs à jour la liste des plateformes agréées et des fiches par opérateur, mais aucune reprise, la nôtre comprise, ne remplace la source officielle au moment où vous décidez.
Deux précisions utiles pour ce contrôle. D’abord, la raison sociale inscrite au registre n’est pas toujours le nom commercial de l’offre que l’on vous vend : un éditeur peut commercialiser une solution sous une marque et être immatriculé sous une autre entité, voire s’appuyer sur l’immatriculation d’un partenaire. Ensuite, la DGFiP a créé une marque dédiée aux plateformes agréées, encadrée par un règlement d’usage et une charte graphique, afin de rendre les offres plus lisibles. La présence d’un logo sur une plaquette reste un indice, jamais une preuve : c’est le registre qui tranche.
Rappelons enfin la distinction qui reste la source de confusion la plus fréquente : un opérateur de dématérialisation n’est pas une plateforme agréée. Un logiciel de facturation, un outil de gestion ou une solution de dématérialisation peut être parfaitement compatible avec la réforme et utile à votre organisation, sans être immatriculé. Dans ce cas, il se raccorde à une plateforme agréée, et c’est cette dernière qu’il faut identifier dans le registre.
Ce que l’administration contrôle après l’immatriculation
L’agrément n’est pas un acquis définitif. La fiche de la DGFiP est explicite sur ce point : la plateforme fait l’objet d’un contrôle tout au long de sa période d’immatriculation et doit fournir un audit de conformité réalisé par un organisme certificateur indépendant. Le cadre réglementaire issu du décret du 27 juillet 2026 précise les rapports d’audit de surveillance attendus en cours de période, l’obligation d’informer l’administration sans délai de tout changement substantiel, et celle de lui communiquer l’identité des personnes qui contrôlent la plateforme.
Au bout des trois ans, le renouvellement n’est pas automatique : il suppose le dépôt d’un nouveau dossier complet. Et si la plateforme contrevient à l’une de ses obligations réglementaires, elle est passible d’amendes, voire du retrait de son immatriculation.
Pour une entreprise de plus de cinquante salariés, cela change la nature du sujet. Le choix d’une plateforme agréée n’est pas un achat de logiciel classé une fois pour toutes, c’est un maillon de la chaîne fiscale qui doit être revu périodiquement, au même titre qu’un prestataire d’archivage ou un tiers de confiance.
Retrait ou non-renouvellement : ce qu’il faut avoir prévu
Si votre plateforme perd son immatriculation, vos obligations ne disparaissent pas avec elle. Les factures doivent continuer à circuler par une plateforme agréée, donc la conformité passe par une bascule rapide vers un autre opérateur. Ce scénario n’a rien de théorique : le registre a déjà vu des opérateurs entrer, et des noms cesser d’y figurer.
Trois éléments méritent d’être verrouillés dès maintenant, contrat en main.
- La documentation de portabilité. Le décret du 27 juillet 2026 impose aux plateformes agréées de mettre gratuitement à disposition de leurs clients une documentation sur la portabilité et la mobilité entre plateformes. Demandez-la, lisez-la, et vérifiez qu’elle décrit un format d’export et une procédure, pas une intention.
- Le périmètre de l’export. Une reprise utile ne se limite pas aux fichiers de factures. Elle couvre aussi les statuts, les accusés de réception, les journaux d’événements, les messages d’erreur, l’annuaire de vos contreparties, vos paramétrages et les justificatifs de transmission. Ces éléments participent de votre piste d’audit.
- Le délai et le coût. Faites écrire noir sur blanc le délai de mise à disposition, le format, le coût éventuel et l’interlocuteur responsable. C’est ce qui distingue une réversibilité réelle d’une clause décorative.
La mécanique complète de la bascule, y compris la reprise de l’annuaire et le séquencement pour éviter une rupture d’émission, est détaillée dans notre article sur le fait de changer de plateforme agréée.
Cinq vérifications à faire cette semaine
- Identifiez l’entité juridique. Récupérez la raison sociale et le numéro SIREN de l’opérateur qui portera réellement vos flux, pas seulement le nom commercial de l’outil.
- Cherchez-la dans les fichiers officiels. Sur impots.gouv.fr, notez dans laquelle des deux listes elle apparaît, et datez votre relevé.
- Demandez le numéro d’immatriculation et sa date. Un prestataire agréé n’a aucune raison de le refuser. Notez également l’échéance des trois ans, qui vous indique quand le renouvellement se jouera.
- Si le statut est sous réserve, exigez un calendrier écrit. Date prévue de passage des tests d’interopérabilité, et solution de repli si elle est manquée.
- Vérifiez le raccordement de votre chaîne. Si votre facturation est produite par un ERP ou un logiciel métier, confirmez par écrit à quelle plateforme agréée il est raccordé, et qui est responsable en cas d’incident de transmission.
Immatriculation et statuts : l’approche N2F
Chez N2F, la plateforme agréée est incluse sans surcoût dans l’abonnement. Ce point paraît accessoire, il ne l’est pas quand on parle de statuts d’immatriculation : quand la plateforme agréée est une ligne facturée à part par un tiers, l’entreprise se retrouve à suivre deux contrats, deux calendriers de renouvellement et deux interlocuteurs en cas d’incident. Quand elle est intégrée à la solution, la chaîne qui va de la dépense à la transmission fiscale relève d’un seul engagement.
C’est aussi ce qui rend les vérifications ci-dessus plus simples à mener : une seule entité à identifier dans le registre, un seul périmètre de réversibilité à documenter, une seule échéance à surveiller. Pour situer l’ensemble dans le calendrier de la réforme, voir notre calendrier de la réforme et le guide de la plateforme agréée.
Questions fréquentes sur l’immatriculation d’une plateforme agréée
Que signifie une immatriculation sous réserve ?
Le dossier de la plateforme a été jugé complet et conforme par l’administration sur le plan administratif, juridique, fiscal et de sécurité, mais elle n’a pas encore validé les tests d’interopérabilité en conditions réelles. Elle figure dans la liste des opérateurs en attente de ces tests, et non dans celle des opérateurs satisfaisant à l’ensemble des conditions.
Puis-je travailler avec une plateforme immatriculée sous réserve ?
Rien ne l’interdit et beaucoup d’entreprises sont dans cette situation, mais le risque n’est pas nul : c’est la capacité technique à échanger avec les autres plateformes qui reste à démontrer. Demandez un calendrier écrit de passage des tests et une solution de repli, et surveillez le basculement de l’opérateur vers la liste définitive.
Combien de temps dure une immatriculation ?
Trois ans, renouvelable. Le renouvellement suppose le dépôt d’un nouveau dossier complet et n’est donc pas automatique. Pendant la période, la plateforme reste contrôlée et doit fournir un audit de conformité réalisé par un organisme certificateur indépendant.
Comment vérifier qu’une plateforme est réellement immatriculée ?
En consultant les fichiers publiés par la DGFiP sur impots.gouv.fr, en y cherchant la raison sociale exacte de l’entité qui portera vos flux, et non un nom commercial. Une liste recopiée sur un autre site, y compris la nôtre, est un point de départ utile mais ne fait pas foi.
Que se passe-t-il si ma plateforme perd son immatriculation ?
Vos obligations restent entières : vos factures doivent continuer à transiter par une plateforme agréée. Il faut donc basculer vers un autre opérateur immatriculé sans attendre. C’est la raison pour laquelle la documentation de portabilité, que le décret du 27 juillet 2026 impose de fournir gratuitement, doit être obtenue avant d’en avoir besoin.
Mon logiciel de facturation doit-il être immatriculé ?
Non. Un logiciel de facturation, un ERP ou un outil de dématérialisation n’a pas besoin d’être immatriculé, mais il doit être raccordé à une plateforme agréée qui, elle, l’est. Vérifiez donc l’immatriculation de la plateforme au bout de la chaîne, et faites confirmer par écrit ce raccordement.
Votre plateforme est-elle vraiment prête pour le 1er septembre ?
Quelques questions suffisent pour situer votre entreprise et repérer les points de conformité encore ouverts.