
Publié le 18 novembre 2026
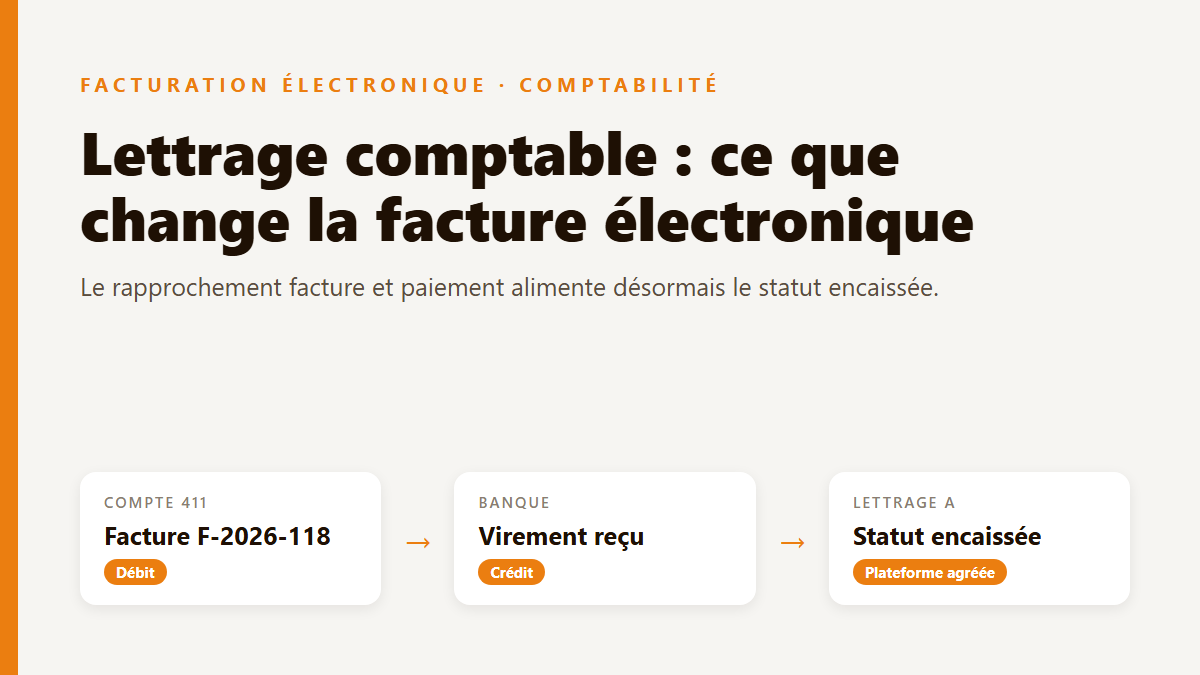
Le lettrage comptable est une opération discrète : on rapproche, dans un compte client ou fournisseur, la facture et le règlement qui la solde. Pendant longtemps, il n’intéressait que la comptabilité et le recouvrement. La facturation électronique lui donne un nouveau rôle, parce que la date de paiement d’une prestation de services devient une donnée transmise à l’administration. Voici comment fonctionne le lettrage, ce que la réforme change et comment l’organiser dans une entreprise de plus de 50 salariés.
Qu’est-ce que le lettrage comptable ?
Le lettrage consiste à associer, dans un compte de tiers, les écritures au débit et au crédit qui se compensent. Dans un compte client (411), la facture est au débit et l’encaissement au crédit ; dans un compte fournisseur (401), c’est l’inverse. Quand les montants s’équilibrent, on attribue aux écritures un même code, souvent une lettre ou une combinaison de lettres (A, B, puis AA, AB), d’où le nom de l’opération.
Une écriture lettrée est considérée comme soldée. Les écritures non lettrées forment le solde réel du compte : les factures que le client n’a pas encore payées, ou celles que l’entreprise doit encore à ses fournisseurs. C’est à partir d’elles qu’on construit la balance âgée et qu’on organise les relances.
Lettrage total, partiel et délettrage
- Lettrage total : la facture et le ou les règlements s’équilibrent au centime près. Le cas le plus simple.
- Lettrage partiel : un acompte ou un paiement fractionné ne solde qu’une partie de la facture. Le reste demeure ouvert jusqu’au règlement suivant.
- Délettrage : on défait un rapprochement erroné, par exemple un paiement affecté à la mauvaise facture. L’opération doit rester tracée.
Lettrage et rapprochement bancaire : deux contrôles distincts
Le rapprochement bancaire compare le compte de banque (512) au relevé de la banque : il vérifie que les mouvements enregistrés en comptabilité correspondent à ceux de la banque. Le lettrage travaille un cran plus loin, dans les comptes de tiers : il dit quelle facture ce paiement règle. Les deux se complètent. Un virement peut être rapproché du relevé sans être lettré, faute de savoir à quelle facture il se rattache.
Pourquoi le lettrage pèse plus lourd avec la facture électronique
Depuis le 1er septembre 2026, la facture électronique ne circule plus seule : elle s’accompagne de statuts qui retracent son parcours. Quatre d’entre eux sont obligatoires (déposée, rejetée, refusée, encaissée), comme le détaille notre article sur le cycle de vie et les statuts de la facture électronique.
Le statut encaissée porte la date à laquelle le règlement est intervenu. Pour les prestations de services, dont la TVA est en principe exigible à l’encaissement, cette information fait partie des données de paiement transmises à l’administration au titre de l’e-reporting. Il est transmis via la plateforme agréée du fournisseur, une fois le paiement constaté.
Or, dans la plupart des entreprises, le moment où l’on constate un paiement en comptabilité, c’est précisément le lettrage du compte client. Le lien devient direct :
| Étape | Avant la réforme | Avec la facture électronique |
|---|---|---|
| Réception du virement | Rapprochement bancaire | Rapprochement bancaire, inchangé |
| Affectation à la facture | Lettrage du compte client, parfois en fin de mois | Lettrage du compte client, qui conditionne la date d’encaissement déclarée |
| Information de l’administration | Déclaration de TVA globale | Statut encaissée transmis par la plateforme agréée, puis déclaration de TVA |
Un lettrage tardif ou approximatif déborde donc de la comptabilité : il peut décaler la remontée du statut encaissée, ou faire déclarer un paiement sur la mauvaise facture. Et un écart entre les données transmises et la comptabilité est exactement ce qu’un contrôle cherche à comprendre.
Côté fournisseurs : le compte 401 change aussi
Sur les achats, les factures arrivent par la plateforme agréée de réception, avec des données structurées : numéro de facture, SIREN du fournisseur, montants hors taxe et TTC, TVA par taux. Elles s’intègrent plus proprement dans le compte fournisseur, ce qui facilite le lettrage avec les règlements émis. À condition que la facture ait été enregistrée une seule fois : une facture reçue à la fois en PDF par email et par la plateforme crée un doublon que le lettrage fera apparaître trop tard, après le paiement.
Ce que les données structurées rendent possible
Le lettrage automatique existe depuis longtemps dans les logiciels comptables. Il bute en pratique sur la qualité des références : un virement libellé « règlement novembre » ne permet de retrouver aucune facture. La facture électronique n’oblige pas le client à mieux libeller ses virements, mais elle améliore l’autre moitié du rapprochement.
- Des références fiables côté facture : numéro, date, SIREN et montant TTC arrivent dans des champs dédiés, sans ressaisie ni erreur de lecture.
- Des règles de lettrage plus fines : rapprocher par montant et par client, puis par numéro de facture repris dans le libellé bancaire, puis signaler le reste à un comptable.
- Une trace exploitable : le fichier des écritures comptables (FEC) comporte deux colonnes dédiées au lettrage, le code et la date. Un lettrage cohérent avec les statuts transmis rend la piste d’audit fiable plus facile à démontrer.
Le gain reste proportionnel à la discipline des données. Si les factures fournisseurs arrivent bien en électronique mais que les paiements clients restent mal référencés, le lettrage client demandera toujours une intervention manuelle.
Les cas qui compliquent le lettrage
Certains règlements ne s’affectent pas à une seule facture, et ce sont eux qui génèrent la plupart des écarts.
- Les acomptes : l’acompte est encaissé avant la facture finale, et la TVA sur une prestation de services est exigible dès son encaissement. Notre article sur la facture d’acompte détaille la chaîne à respecter.
- Les paiements groupés : un client règle dix factures en un seul virement. Sans avis de paiement détaillé, l’affectation se fait à la main, et chaque facture doit recevoir sa propre date d’encaissement.
- Les paiements partiels et les escomptes : le solde reste ouvert ou doit être justifié par un avoir. Une facture rectificative ou un avoir mal rattaché fausse le lettrage pendant des mois.
- Les compensations : quand un tiers est à la fois client et fournisseur, la compensation entre comptes 411 et 401 doit être documentée, convention à l’appui.
Organiser le lettrage dans une entreprise de plus de 50 salariés
À partir de quelques centaines de factures par mois, le lettrage se pratique en continu, et plus seulement à la clôture. Quatre points à fixer par écrit :
- Le rythme : lettrer au fil de l’eau, idéalement chaque jour ou chaque semaine, plutôt qu’en fin de mois. C’est la condition pour que la date d’encaissement déclarée corresponde à la date réelle.
- Les règles automatiques : définir dans l’outil comptable les critères de rapprochement automatique et le seuil d’écart toléré (quelques centimes d’arrondi, par exemple), puis revoir les exceptions.
- Le circuit entre la comptabilité et la plateforme : vérifier comment l’information d’encaissement remonte jusqu’à la plateforme agréée. Notre article sur le raccordement de l’ERP à une plateforme agréée aborde ces flux de retour.
- Le traitement des suspens : désigner qui traite les paiements non affectés et sous quel délai, et suivre leur volume comme un indicateur de qualité.
Les établissements bancaires proposent de plus en plus des relevés et des avis de paiement exploitables automatiquement ; notre article sur la facturation électronique et les banques fait le point sur leur place dans la réforme.
Lettrage comptable : l’approche N2F
Avec N2F, la plateforme agréée est incluse sans surcoût dans l’abonnement. Les factures fournisseurs sont reçues par la plateforme, passent par le circuit de validation interne puis sont exportées vers la comptabilité avec leurs données structurées, ce qui donne une base propre pour le lettrage des comptes fournisseurs. L’e-reporting des données de paiement est pris en charge par la plateforme, sans démarche technique supplémentaire de votre part.
Questions fréquentes sur le lettrage comptable
Qu’est-ce que le lettrage en comptabilité ?
C’est l’opération qui associe, dans un compte client ou fournisseur, une facture et le ou les règlements qui la soldent, en leur attribuant un même code. Les écritures lettrées sont soldées ; les écritures non lettrées constituent ce qui reste à encaisser ou à payer.
Quelle différence entre lettrage et rapprochement bancaire ?
Le rapprochement bancaire compare le compte de banque de l’entreprise au relevé de sa banque. Le lettrage se fait dans les comptes de tiers et indique quelle facture un paiement règle. Un paiement peut être rapproché du relevé sans être encore lettré.
Le lettrage est-il obligatoire ?
Aucun texte n’impose de lettrer chaque compte, mais le lettrage est le moyen habituel de justifier le solde des comptes clients et fournisseurs. Le FEC prévoit d’ailleurs deux colonnes pour le code et la date de lettrage. Avec la facture électronique, il devient aussi le point de départ fiable de la date d’encaissement transmise pour les prestations de services.
Quel lien entre le lettrage et le statut encaissée ?
Le statut encaissée porte la date de paiement d’une facture. Pour une prestation de services, elle alimente les données de paiement transmises à l’administration. Dans la plupart des entreprises, c’est le lettrage du compte client qui constate ce paiement : un lettrage tardif ou erroné décale ou fausse donc l’information transmise.
La facture électronique permet-elle un lettrage automatique ?
Elle y contribue en livrant des factures aux données structurées, sans ressaisie. Le lettrage automatique dépend toutefois aussi des références portées par les paiements : un virement sans numéro de facture reste à affecter à la main. Les meilleurs résultats viennent de règles de rapprochement revues régulièrement.
Vos encaissements remontent-ils au bon moment ?
Faites le point en quelques minutes sur la réception, l’émission et l’e-reporting de votre entreprise.