
Publié le 17 novembre 2026
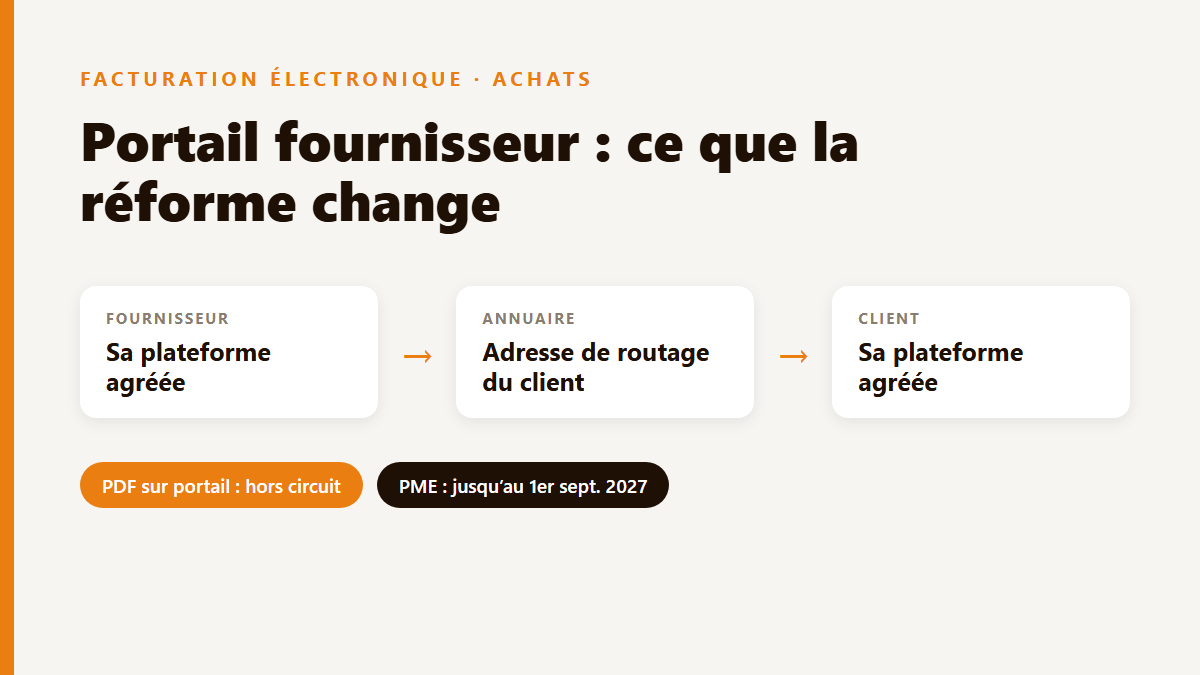
Pendant des années, les grands donneurs d’ordre ont demandé à leurs fournisseurs de déposer leurs factures sur un portail : un PDF téléversé, quelques champs saisis à la main, un numéro de commande à rappeler. Depuis le 1er septembre 2026, ce circuit ne suffit plus pour les factures qui entrent dans la réforme. Elles circulent d’une plateforme agréée à l’autre, guidées par l’annuaire. Le portail fournisseur ne disparaît pas pour autant, mais son rôle change, côté acheteur comme côté fournisseur.
Ce que la réforme change pour un portail fournisseur
La réforme fixe le circuit que suit la facture. Une facture entre deux entreprises assujetties à la TVA et établies en France doit être émise sous forme structurée et transmise par une plateforme agréée immatriculée par la DGFiP. La plateforme de l’émetteur interroge l’annuaire de la facturation électronique, y trouve l’adresse de routage du client, puis remet la facture à la plateforme que ce client a désignée pour sa réception.
Dans ce schéma, le portail fournisseur du client n’a pas de place réservée. Déposer un PDF sur une interface web, même sécurisée, même rattachée à l’ERP de l’acheteur, ne fait pas de ce document une facture électronique au sens de la réforme. Notre article sur la différence entre facture dématérialisée et facture électronique détaille ce point : ce qui compte est le statut de l’intermédiaire et le format du fichier, pas l’existence d’un portail.
Le calendrier fixe le rythme de la bascule :
- depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques par une plateforme agréée, et les grandes entreprises et ETI doivent les émettre ;
- au 1er septembre 2027, l’obligation d’émission s’étend aux PME et aux micro-entreprises.
Conséquence directe pour un acheteur de 50 salariés et plus : pendant un an encore, une partie de ses fournisseurs (les PME) peut légalement continuer à lui envoyer des factures papier ou PDF. Son portail reste donc un canal de réception réel jusqu’en septembre 2027, à côté de la plateforme agréée.
Trois cas de portail, trois réponses différentes
Tous les portails fournisseurs ne se valent pas face à la réforme. La question à poser est simple : qui opère le portail, et a-t-il le statut de plateforme agréée ?
| Cas | Le portail peut-il porter les factures soumises à la réforme ? | Ce qu’il faut vérifier |
|---|---|---|
| Le portail est opéré par une plateforme agréée immatriculée | Oui, si cette plateforme est celle que l’acheteur a déclarée pour sa réception et que le fichier est dans un format admis | Le nom de l’opérateur dans la liste DGFiP, l’adresse de routage déclarée dans l’annuaire |
| Le portail est un logiciel non immatriculé, raccordé à une plateforme agréée | Non par lui-même : c’est la plateforme agréée qui reçoit et transmet | À quelle plateforme agréée il est raccordé, et ce qu’il en récupère (factures, statuts) |
| Le portail est un développement interne de dépôt de PDF ou de saisie | Non | Le périmètre des flux qui peuvent encore y passer (fournisseurs PME jusqu’en 2027, factures hors champ) |
Le deuxième cas est le plus fréquent dans les grandes organisations : la suite achats reste en place, et une plateforme agréée prend en charge la réception officielle. Le vocabulaire de la réforme l’appelle une solution compatible : un outil utile, mais qui ne peut pas être le dernier maillon de la chaîne.
Ce que le portail continue de faire
Retirer la facture du portail ne le vide pas de son intérêt. La réforme encadre la transmission de la facture et de ses données, pas le reste de la relation fournisseur. Plusieurs usages restent entiers :
- Le cycle de commande : publication des bons de commande, accusés de réception, avis d’expédition, bons de livraison. Ce sont eux qui permettent ensuite le rapprochement entre facture et bon de commande.
- Le référentiel fournisseur : coordonnées, attestations, coordonnées bancaires. C’est un point de contrôle majeur contre la fraude au faux fournisseur, que la réforme ne fait pas disparaître.
- Les factures hors champ de la facture électronique domestique : celles des fournisseurs établis à l’étranger, dont les données relèvent de l’e-reporting et non de l’échange entre plateformes.
- Les factures des fournisseurs PME qui n’émettent pas encore en électronique, jusqu’au 1er septembre 2027.
- Les échanges autour d’un désaccord : pièces justificatives, explications, suivi d’une réclamation, en complément des statuts normalisés.
Le portail passe ainsi du rôle de boîte aux lettres à celui d’espace de collaboration. La facture, elle, arrive par la plateforme agréée.
Côté acheteur : ce qu’une entreprise de 50 salariés et plus doit revoir
Pour une direction financière ou achats, le sujet n’est pas de fermer le portail mais d’éviter que deux circuits se contredisent. Cinq points demandent une décision.
1. Vérifier ce que dit l’annuaire
Les fournisseurs n’enverront pas leurs factures électroniques à l’adresse du portail, mais à l’adresse de routage déclarée dans l’annuaire. Si l’entreprise a plusieurs établissements ou plusieurs flux, chacun peut avoir sa propre adresse, avec un éventuel code de routage. C’est cette configuration qui décide où arrivent les factures.
2. Prévenir les fournisseurs, par écrit
Beaucoup de fournisseurs déposeront par habitude leurs factures sur le portail, en plus de les émettre par leur plateforme. Un courrier clair évite ce double envoi : quels flux passent désormais par la plateforme agréée, lesquels restent sur le portail, et quelles informations porter sur la facture.
3. Exiger les données qui permettent le traitement automatique
Le numéro de bon de commande reste une mention obligatoire du Code de commerce lorsque l’acheteur l’a établi (article L441-9). Sur une facture structurée, il devient une donnée lisible par machine : sans lui, le rapprochement automatique échoue et la facture part en traitement manuel. Les autres mentions obligatoires suivent la même logique.
4. Brancher le circuit de validation sur les statuts
Quand la facture arrive par la plateforme agréée, son traitement produit des statuts normalisés : refusée, en litige, approuvée, encaissée. Le cycle de vie de la facture électronique remplace une partie de ce que le portail affichait au fournisseur. Si le workflow de validation reste dans la suite achats, il faut organiser la remontée de ces statuts vers la plateforme, sinon le fournisseur ne voit plus rien.
5. Bloquer les doublons
Le risque le plus concret de la période de transition est la même facture reçue deux fois : une fois par la plateforme agréée, une fois en PDF sur le portail. Un contrôle de doublon sur le numéro de facture et le SIREN du fournisseur, avant mise en paiement, coûte peu et évite un double règlement.
Côté fournisseur : quand un client vous demande d’utiliser son portail
Une entreprise de 50 salariés et plus est souvent fournisseur à son tour, et ses clients grands comptes n’ont pas tous fait évoluer leurs consignes. Face à une demande de dépôt sur portail, trois réflexes :
- Identifier votre statut d’émetteur. Si vous êtes une grande entreprise ou une ETI, vous émettez déjà vos factures en électronique depuis le 1er septembre 2026 pour vos clients assujettis établis en France : elles partent par votre plateforme agréée vers celle de votre client. Si vous êtes une PME, l’obligation commence au 1er septembre 2027 et le dépôt sur portail reste possible d’ici là.
- Ne pas envoyer deux fois la même facture. Une facture émise par votre plateforme et redéposée en PDF sur le portail crée un doublon chez le client, puis des relances croisées. Si le client maintient sa demande, faites-lui confirmer par écrit quel document fait foi.
- Récupérer les bonnes références. Numéro de commande, SIRET de l’établissement à facturer, éventuel code de routage : sans eux, votre facture risque d’être rejetée ou mise en litige. L’annuaire indique la plateforme du client, pas ses exigences internes de traitement.
Un client ne choisit pas votre plateforme d’émission, et vous ne choisissez pas sa plateforme de réception : chacun désigne la sienne, et l’interopérabilité entre plateformes agréées fait le lien. Notre guide pour choisir sa plateforme agréée revient sur ce principe.
Portail fournisseur : l’approche N2F
N2F est une plateforme agréée immatriculée par la DGFiP. Les factures que vos fournisseurs émettent vers votre entreprise arrivent par la plateforme désignée dans l’annuaire, avec leurs statuts, sans dépendre d’un dépôt sur portail. La plateforme agréée est incluse sans surcoût dans l’abonnement N2F : la réception officielle de vos factures fournisseurs ne s’ajoute pas comme une ligne de plus au budget de votre suite achats.
Questions fréquentes sur le portail fournisseur
Un portail fournisseur suffit-il pour recevoir des factures électroniques ?
Non, sauf s’il est opéré par une plateforme agréée immatriculée par la DGFiP et que cette plateforme est celle déclarée pour la réception de l’entreprise dans l’annuaire. Un portail de dépôt de PDF ou de saisie, même raccordé à l’ERP, ne remplit pas l’obligation de réception.
Un client peut-il encore exiger le dépôt des factures sur son portail ?
Pour les factures soumises à la réforme, la transmission passe par les plateformes agréées : chaque entreprise désigne la sienne, et la facture est remise à celle du client via l’annuaire. Un dépôt sur portail ne remplace pas cette transmission. Il peut rester demandé pour les flux hors champ ou par un fournisseur PME qui n’émet pas encore en électronique.
Les fournisseurs PME peuvent-ils continuer à utiliser le portail ?
Oui, jusqu’au 1er septembre 2027, date à laquelle l’obligation d’émission s’étend aux PME et micro-entreprises. D’ici là, ils peuvent encore envoyer des factures papier ou PDF, et l’acheteur doit pouvoir les traiter.
Que devient le portail fournisseur après la réforme ?
Il garde le cycle de commande, le référentiel fournisseur, les pièces justificatives et les factures hors champ, comme celles des fournisseurs étrangers. La facture soumise à la réforme et ses statuts passent, eux, par les plateformes agréées.
Comment éviter de payer deux fois une facture reçue par portail et par plateforme ?
En prévenant les fournisseurs par écrit du canal qui fait foi, et en plaçant un contrôle de doublon sur le numéro de facture et le SIREN du fournisseur avant la mise en paiement. C’est le risque le plus concret de la période où les deux circuits coexistent.
Vos factures fournisseurs arrivent-elles par le bon circuit ?
Faites le point en quelques minutes sur la réception, l’émission et l’e-reporting de votre entreprise.