
Publié le 12 novembre 2026
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir ses factures électroniques par une plateforme agréée. Les banques ont vu l’occasion : la plupart des grands réseaux proposent désormais une offre de facturation électronique accessible depuis la banque en ligne, parfois sans frais supplémentaires. Pour une entreprise de plus de 50 salariés, la question mérite un examen plus attentif qu’un simple clic dans l’espace client. Qui est vraiment la plateforme agréée derrière l’offre, à quels volumes l’offre est-elle calibrée, et comment les factures rejoindront-elles le circuit de validation et la comptabilité ?
Les banques traditionnelles ne sont pas elles-mêmes plateformes agréées
Seul un opérateur immatriculé par l’administration fiscale peut transmettre des factures électroniques entre entreprises (voir notre guide de l’immatriculation des plateformes agréées). Sur la liste publiée par la DGFiP, mise à jour le 9 novembre 2026 et relue le 12 novembre (159 opérateurs sur la liste principale, 6 en attente des tests d’interopérabilité), aucun grand groupe bancaire français n’apparaît sous son propre nom. Les deux banques en ligne Qonto et Shine y figurent, elles, en tant que plateformes agréées.
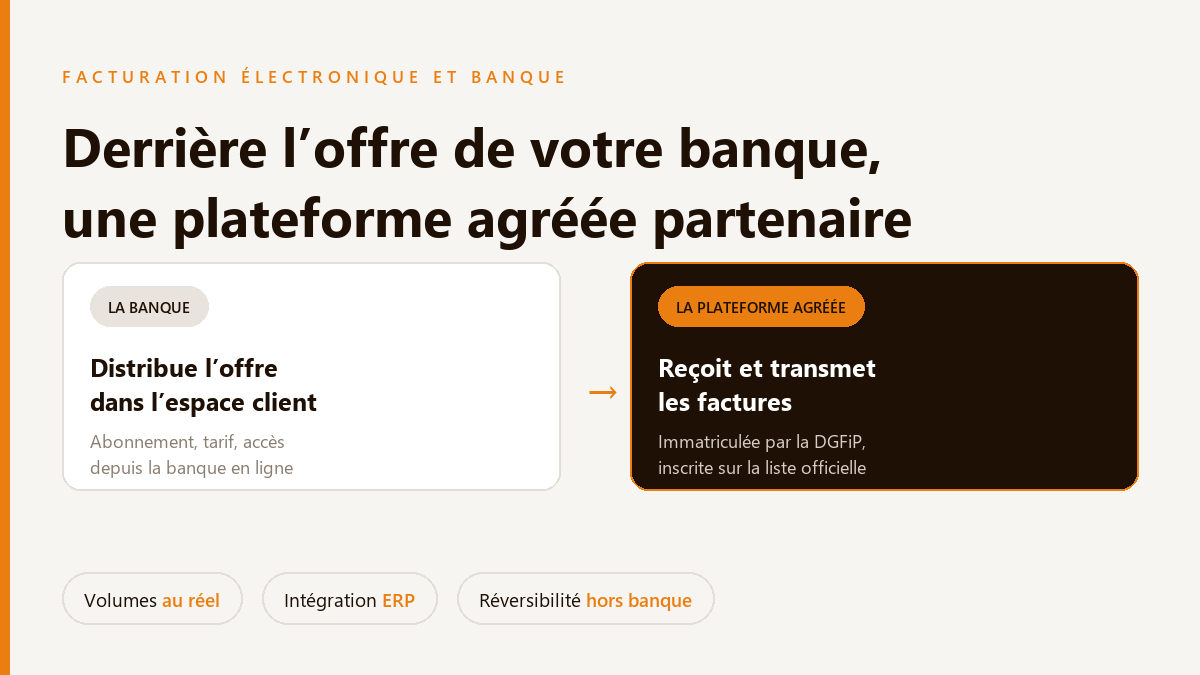
Les réseaux bancaires passent donc par une plateforme partenaire ou par une filiale spécialisée. La banque distribue l’offre, l’intègre à son espace client et parfois l’inclut dans un abonnement. La plateforme agréée reçoit, émet et transmet les factures. Cette distinction a des conséquences concrètes sur le contrat, le support et la réversibilité.
Qui opère l’offre de chaque banque
Le tableau ci-dessous rapproche ce que les banques communiquent de la liste officielle des plateformes agréées. Les dates d’immatriculation sont celles de la liste DGFiP.
| Groupe bancaire | Plateforme agréée annoncée | Immatriculation DGFiP | Cible et conditions communiquées |
|---|---|---|---|
| Crédit Agricole, LCL | Kolecto, filiale du groupe | 18 décembre 2025 (Kolecto PDP) et 22 avril 2026 (Kolecto PA) | Professionnels et petites entreprises |
| Crédit Agricole | Doxallia, filiale du groupe | 11 décembre 2025 | ETI et grandes entreprises |
| BNP Paribas | One Up | 8 janvier 2026 | Clients des abonnements de banque à distance professionnels et entreprises, sans frais supplémentaires |
| Banque Populaire, Caisse d’Épargne (groupe BPCE) | iPaidThat (IPT Technologie, filiale du groupe) | 6 janvier 2026 | Gratuit jusqu’à 20 factures par mois, puis formules payantes |
| Crédit Mutuel | Euro Information, filiale technologique du groupe | 22 décembre 2025 | Service présenté sur le site de la banque, notamment dans l’espace agriculteurs |
Deux modèles coexistent. Certains groupes ont fait immatriculer leur propre filiale (Crédit Agricole, groupe BPCE, Crédit Mutuel). D’autres s’appuient sur un opérateur indépendant (BNP Paribas avec One Up). Dans les deux cas, la plateforme qui figure sur la liste de la DGFiP n’est pas la banque elle-même. Les conditions évoluent vite : elles sont à revérifier auprès de la banque au moment de choisir.
Ce qu’une entreprise de plus de 50 salariés doit vérifier
Les offres bancaires ont d’abord été pensées pour les professionnels et les petites structures, qui y trouvent une réponse simple à l’obligation de réception. Au-delà de 50 salariés, les besoins changent d’échelle. Six points méritent d’être posés à la banque avant de la retenir.
1. Le volume de factures couvert
Les offres bancaires sont tarifées au nombre de factures. Une formule gratuite plafonnée à 20 factures par mois ne couvre qu’une petite activité : dès que l’entreprise reçoit et émet davantage, elle passe sur une formule payante. Il faut donc demander la grille complète, au volume réel de factures reçues et émises, et la comparer aux prix des plateformes agréées du marché.
2. Le contrat et l’interlocuteur
Chez BNP Paribas, la désignation de la plateforme passe par un mandat entre l’entreprise et One Up. D’une banque à l’autre, l’entreprise contracte avec la plateforme, avec la banque, ou avec les deux. Il faut savoir qui répond d’une facture perdue ou rejetée, qui assure le support, et ce que prévoient les conditions générales en cas d’incident.
3. L’intégration avec l’ERP et la comptabilité
Une facture reçue dans l’espace bancaire doit ensuite être validée, imputée et comptabilisée. Si l’entreprise travaille dans un ERP ou un logiciel comptable, la question décisive est celle du flux : export manuel, connecteur standard ou API ? Les formats structurés (Factur-X, UBL, CII) ne servent à rien si les données doivent être ressaisies. Voir notre article sur le raccordement d’un ERP à une plateforme agréée.
4. Le circuit de validation des factures fournisseurs
Au-delà de 50 salariés, une facture fournisseur passe rarement directement du fournisseur au paiement. Elle est rapprochée d’une commande, validée par un responsable budgétaire, parfois mise en litige. Une offre conçue comme un espace de dépôt et de consultation couvre la réception, rarement ce circuit d’approbation. Il faut vérifier si la plateforme gère les workflows, les statuts de traitement et les rôles par service.
5. L’e-reporting et les opérations hors facture électronique
Les ventes aux particuliers et les opérations internationales ne passent pas par la facture électronique : elles relèvent de l’e-reporting, déjà obligatoire depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, et au 1er septembre 2027 pour les PME. BNP Paribas annonce un e-reporting automatique dans son offre ; d’autres pages bancaires ne le mentionnent pas. C’est un point à faire préciser par écrit.
6. La réversibilité, indépendamment de la relation bancaire
Une entreprise peut changer de banque principale ou répartir ses comptes entre plusieurs établissements. Si la plateforme agréée est liée à l’abonnement bancaire, un changement de banque devient aussi un changement de plateforme, avec mise à jour de l’annuaire et récupération de l’historique des factures. La démarche est décrite dans notre article sur le changement de plateforme agréée. Il faut aussi vérifier la durée et les conditions de conservation des factures en cas de départ.
Quand l’offre de sa banque suffit
L’offre bancaire répond bien à un besoin limité : une structure avec peu de factures, un seul compte bancaire principal, une comptabilité tenue par un cabinet qui se raccorde lui-même à la plateforme. Pour une entreprise de 50 salariés et plus, avec plusieurs établissements, un ERP et un circuit de validation, le choix se fait sur les mêmes critères que pour n’importe quelle plateforme : couverture fonctionnelle, intégration, volumes, support. Notre méthode pour choisir une plateforme agréée détaille ces critères.
Facturation électronique et banque : l’approche N2F
Chez N2F, la plateforme agréée est incluse sans surcoût dans l’abonnement, sans lien avec la banque de l’entreprise. Les factures fournisseurs reçues par la plateforme arrivent dans le même outil que les notes de frais des salariés, avec un circuit de validation par service et un export vers la comptabilité. Changer de banque n’a alors aucun effet sur la réception des factures.
Questions fréquentes sur la facturation électronique et les banques
Ma banque est-elle une plateforme agréée ?
Les grands groupes bancaires français ne figurent pas sous leur propre nom sur la liste de la DGFiP. Leurs offres sont opérées par une plateforme agréée partenaire ou par une filiale immatriculée, par exemple Kolecto pour le Crédit Agricole, One Up pour BNP Paribas, iPaidThat pour le groupe BPCE et Euro Information pour le Crédit Mutuel. Les banques en ligne Qonto et Shine sont, elles, immatriculées comme plateformes agréées.
L’offre de facturation électronique de ma banque est-elle gratuite ?
Cela dépend de la banque et du volume. BNP Paribas annonce une offre sans frais supplémentaires pour les clients de ses abonnements de banque à distance professionnels. Banque Populaire et Caisse d’Épargne annoncent la gratuité jusqu’à 20 factures par mois, puis des formules payantes. Pour une entreprise de plus de 50 salariés, la grille au volume réel est le seul chiffre utile.
Puis-je choisir une autre plateforme agréée que celle de ma banque ?
Oui. Le choix de la plateforme agréée est libre et ne dépend pas de la banque. Une entreprise peut garder sa banque et confier ses factures à une plateforme agréée indépendante, liste DGFiP à l’appui.
Que se passe-t-il si je change de banque ?
Si la plateforme agréée est liée à l’abonnement bancaire, un changement de banque oblige à changer de plateforme : nouvelle adresse dans l’annuaire, transfert de l’historique, information des fournisseurs. Une plateforme indépendante de la banque évite ce couplage.
Comment vérifier qu’une plateforme proposée par ma banque est bien agréée ?
En cherchant le nom de l’opérateur, et non celui de la banque, sur la liste publiée par la DGFiP sur impots.gouv.fr. La liste précise la date de délivrance du numéro d’immatriculation et distingue les opérateurs encore en attente des tests d’interopérabilité.
Votre entreprise est-elle prête à recevoir ses factures électroniques ?
Faites le point en quelques minutes sur la réception, l’émission et l’e-reporting, quelle que soit votre banque.