
Publié le 11 novembre 2026
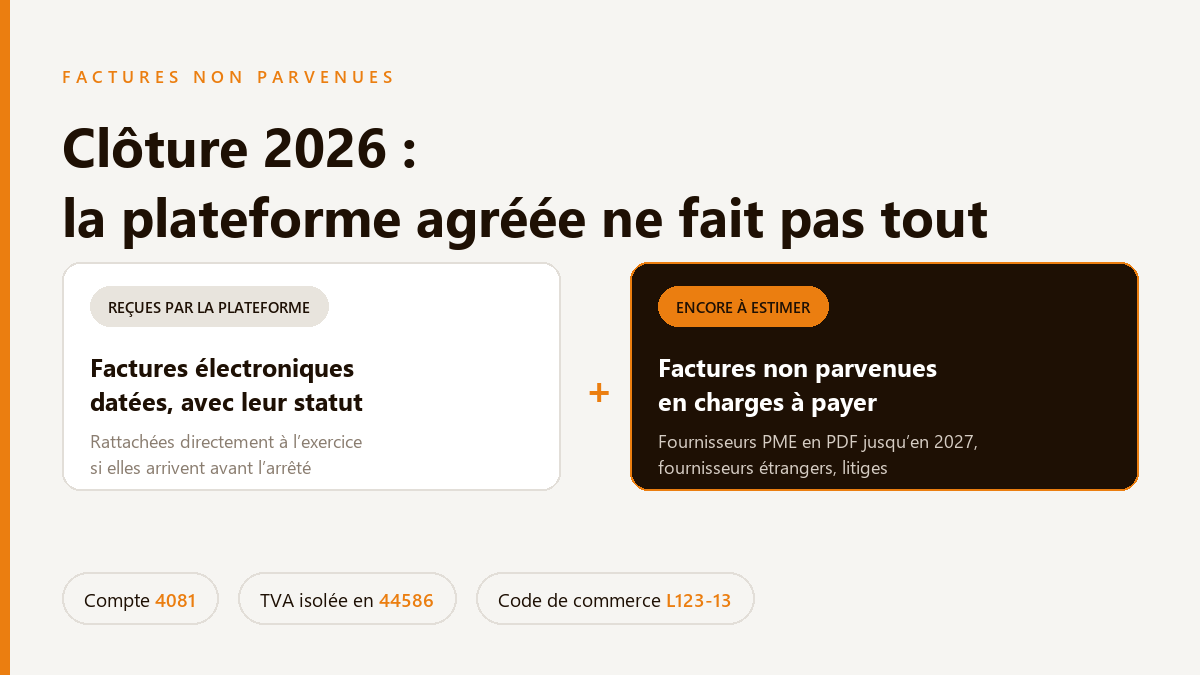
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir leurs factures électroniques par une plateforme agréée. Une idée circule dans les directions financières : si les factures arrivent désormais en flux structuré, les factures non parvenues (FNP) devraient disparaître de la clôture. Ce n’est pas le cas. La réforme change le canal par lequel la facture arrive, pas le moment où le fournisseur l’émet. Pour une entreprise de plus de 50 salariés qui arrête ses comptes au 31 décembre 2026, la question utile est donc ailleurs : qu’est-ce qui devient plus fiable dans l’inventaire des charges à payer, et qu’est-ce qui reste à estimer à la main ?
Factures non parvenues : de quoi parle-t-on ?
Une facture non parvenue est une charge qui appartient à l’exercice clos (le bien a été livré, la prestation a été rendue) mais dont la facture n’est pas encore entre les mains de l’entreprise au moment où elle arrête ses comptes. Le Code de commerce impose de rattacher les charges à l’exercice qu’elles concernent, sans tenir compte de leur date de paiement (article L123-13). La date de la facture ne décide donc pas de l’exercice : c’est la date de la livraison ou de la prestation.
En pratique, la charge est enregistrée à la clôture pour son montant estimé, puis contrepassée à l’ouverture de l’exercice suivant, quand la vraie facture arrive. Exemple pour une prestation de maintenance réalisée en décembre 2026, facturée en janvier 2027 :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 615 | Entretien et réparations (montant HT) | 12 000 € | |
| 44586 | Taxes sur le chiffre d’affaires sur factures non parvenues | 2 400 € | |
| 4081 | Fournisseurs, factures non parvenues (montant TTC) | 14 400 € |
Ce mécanisme ne dépend en rien du format de la facture. Il existait avec le papier, il existe avec le PDF, il existera avec la facture électronique.
Pourquoi la facturation électronique ne fait pas disparaître les FNP
Dans l’immense majorité des cas, une facture est « non parvenue » parce que le fournisseur ne l’a pas encore émise à la date où l’on arrête l’inventaire. Or la réforme ne modifie pas les règles d’émission : la facture est établie dès la livraison ou la prestation, et une facture périodique peut regrouper les opérations d’un même mois, au plus tard à la fin de ce mois. Cinq situations continuent de produire des factures non parvenues à la clôture 2026.
1. La facture est émise après l’arrêté de l’inventaire
Une prestation rendue fin décembre, facturée début janvier, puis reçue après la date à laquelle la comptabilité fige la liste des charges : c’est le cas d’école, et la plateforme agréée n’y change rien. Elle transmet la facture plus vite une fois émise, elle ne la fait pas émettre plus tôt. Une facture reçue avant l’arrêté des comptes est simplement rattachée à l’exercice avec sa vraie valeur : la FNP ne couvre que ce qui manque encore à ce moment-là.
2. Le fournisseur n’est pas encore tenu d’émettre en électronique
C’est la spécificité de la clôture 2026. L’obligation d’émission ne vise depuis le 1er septembre 2026 que les grandes entreprises et les ETI. Les PME et les microentreprises n’y seront soumises qu’au 1er septembre 2027 (voir le calendrier de la réforme). Une entreprise de 50 à 249 salariés dont une bonne partie des fournisseurs sont des PME recevra donc, pour son exercice 2026, des factures par deux canaux : la plateforme agréée pour les fournisseurs déjà soumis à l’émission, le PDF ou le papier pour les autres. L’inventaire des FNP doit couvrir les deux.
3. Le fournisseur est établi hors de France
Les achats auprès de fournisseurs étrangers ne passent pas par la facture électronique française : ils relèvent de l’e-reporting. Leurs factures continuent d’arriver par courriel ou par le portail du fournisseur, avec leurs propres délais. Ce sont souvent elles qui manquent à la clôture (abonnements logiciels, prestations de groupe, transport international).
4. La facture a été reçue mais refusée ou mise en litige
Une facture électronique porte un statut qui suit son traitement (voir le cycle de vie d’une facture électronique). Si l’entreprise refuse une facture pour un prix erroné, la prestation, elle, a bien été rendue. La charge appartient toujours à l’exercice : elle se constate pour le montant attendu, en attendant la facture rectifiée.
5. La dépense ne passe pas par une facture fournisseur
Les frais engagés par les salariés en décembre (déplacements, repas, hébergement) et remboursés en janvier sont des charges de l’exercice. Ils ne transitent pas par la plateforme agréée : ils relèvent des notes de frais, et se rattachent à la clôture comme charges à payer envers le personnel (compte 4286).
Ce que la réforme change vraiment à la clôture
Si les FNP restent, leur inventaire devient plus fiable sur la part des achats qui passe par la plateforme agréée. Trois changements comptent pour une direction financière.
- Une liste exhaustive et datée des factures reçues. Chaque facture électronique arrive avec sa date de réception et son statut. La question « avons-nous reçu la facture de décembre de ce fournisseur ? » se règle par une requête, plus par une recherche dans des boîtes mail partagées. Le rapprochement entre les bons de réception et les factures reçues, qui produit la liste des FNP, repose enfin sur deux sources complètes.
- Des données structurées. Une facture électronique au format Factur-X, UBL ou CII porte ses montants, son taux de TVA et ses références de commande sous forme de données. Le rapprochement avec la commande peut s’automatiser, ce qui réduit les FNP « oubliées » : celles dont la facture était arrivée, mais pas encore saisie.
- Une administration qui voit les mêmes données. Les données des factures reçues par plateforme agréée sont transmises à l’administration fiscale. Un écart durable entre ce que l’entreprise comptabilise et ce que ses fournisseurs ont facturé devient plus visible qu’avant.
Factures non parvenues et TVA : le point à ne pas rater
La TVA d’une facture non parvenue n’est pas déductible. Le droit à déduction suppose de détenir une facture établie au nom de l’entreprise et portant les mentions obligatoires (article 271 du Code général des impôts). C’est pour cela que la TVA estimée est isolée dans le compte 44586 et contrepassée à l’ouverture de l’exercice : elle ne sera déduite qu’à réception de la facture, sur la déclaration de la période correspondante.
La facturation électronique ne change pas cette règle. Elle rend en revanche la date de réception incontestable, puisqu’elle est horodatée par la plateforme. Pour une facture reçue début janvier, la déduction se fait au plus tôt sur la déclaration de janvier, sous réserve des règles d’exigibilité (pour les prestations de services, la TVA devient en principe exigible à l’encaissement).
Une méthode de clôture adaptée à 2026
| Étape | Source | Ce qu’on cherche |
|---|---|---|
| 1. Lister les réceptions de l’exercice | Bons de réception, procès-verbaux de prestation, contrats | Tout ce qui a été livré ou rendu avant le 31 décembre |
| 2. Extraire les factures reçues par la plateforme agréée | Plateforme agréée (date de réception et statut) | Les factures électroniques déjà arrivées, y compris refusées ou en litige |
| 3. Ajouter les factures hors plateforme | Boîtes de réception, portails fournisseurs, courrier | Fournisseurs PME pas encore soumis à l’émission, fournisseurs étrangers |
| 4. Rapprocher et estimer | Commandes, contrats, historique | Les réceptions sans facture : ce sont les FNP, à chiffrer HT et TVA à part |
| 5. Ajouter les frais des salariés | Notes de frais de décembre non encore remboursées | Les charges à payer envers le personnel |
L’étape 3 est temporaire : à partir du 1er septembre 2027, les fournisseurs français assujettis à la TVA émettront tous en électronique, et la clôture 2027 reposera presque entièrement sur la plateforme agréée pour les achats domestiques. Pour la clôture 2026, elle reste indispensable.
Factures non parvenues : l’approche N2F
Chez N2F, la plateforme agréée est incluse sans surcoût dans l’abonnement. À la clôture, l’intérêt est concret : les factures fournisseurs reçues par la plateforme et les notes de frais des salariés se retrouvent dans le même outil, avec leurs dates et leurs statuts. Les deux sources de charges à payer qui échappent le plus souvent à l’inventaire (la facture arrivée mais pas encore traitée, la dépense du salarié pas encore remboursée) se consultent au même endroit.
Quel que soit l’outil, la règle de prudence reste la même : la liste des factures reçues par la plateforme ne vaut pas liste complète des charges de l’exercice. Pour choisir une solution, voir notre méthode pour choisir une plateforme agréée.
Questions fréquentes sur les factures non parvenues
Les factures non parvenues disparaissent-elles avec la facturation électronique ?
Non. Une facture non parvenue est une charge de l’exercice dont la facture n’a pas encore été émise ou reçue à la date de l’inventaire. La réforme accélère la transmission des factures sans avancer leur date d’émission : les FNP restent à estimer à chaque clôture.
Pourquoi la clôture 2026 est-elle particulière ?
Parce que l’obligation d’émission ne concerne encore que les grandes entreprises et les ETI. Les PME et les microentreprises peuvent émettre des factures papier ou PDF jusqu’au 1er septembre 2027. L’inventaire des factures reçues doit donc couvrir la plateforme agréée et les autres canaux.
Peut-on déduire la TVA d’une facture non parvenue ?
Non. Le droit à déduction suppose de détenir la facture. La TVA estimée est isolée dans le compte 44586, puis contrepassée à l’ouverture de l’exercice suivant. Elle est déduite à réception de la facture.
Une facture refusée sur la plateforme agréée doit-elle être comptabilisée en charge à payer ?
Si la livraison ou la prestation a bien eu lieu pendant l’exercice, oui : la charge appartient à l’exercice même si la facture a été refusée. Elle est constatée pour le montant attendu en attendant la facture rectifiée.
Les notes de frais entrent-elles dans les factures non parvenues ?
Elles relèvent du même principe de rattachement mais pas du même compte. Les frais engagés par les salariés pendant l’exercice et remboursés après la clôture sont des charges à payer envers le personnel, et ne passent pas par la plateforme agréée.
Votre clôture 2026 est-elle prête ?
Vérifiez en quelques minutes où en est votre entreprise sur la réception des factures électroniques et sur les points de conformité encore ouverts.