
Publié le 10 novembre 2026
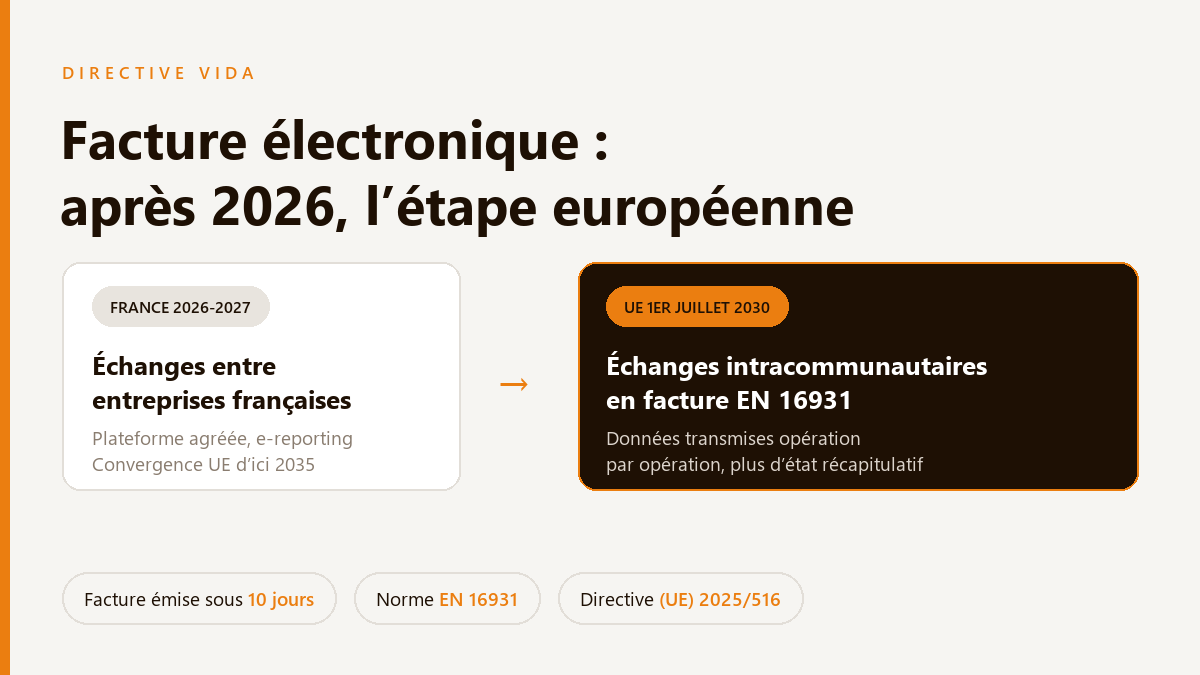
La réforme française de la facturation électronique vise les opérations entre entreprises établies en France : réception pour toutes et émission pour les grandes entreprises et les ETI depuis le 1er septembre 2026, émission pour les PME au 1er septembre 2027. La directive (UE) 2025/516, dite ViDA (pour « VAT in the Digital Age », la TVA à l’ère numérique), étend cette logique aux ventes et aux achats entre États membres. Pour une entreprise de plus de 50 salariés qui facture des clients européens ou achète à des fournisseurs européens, une question se pose : ce qui a été mis en place pour 2026 tiendra-t-il après 2030 ?
La directive ViDA en bref
La directive (UE) 2025/516 du Conseil a été adoptée le 11 mars 2025 et publiée au Journal officiel de l’Union européenne le 25 mars 2025. Elle modifie la directive TVA de 2006 (directive 2006/112/CE) sur trois volets :
- La facturation électronique et les obligations déclaratives numériques : la facture électronique structurée devient la règle pour les opérations entre États membres, avec une transmission des données à l’administration fiscale opération par opération.
- L’économie des plateformes : une place de marché qui facilite la location de logements de courte durée (30 nuitées au plus) ou le transport de passagers par route est réputée fournir elle-même le service, sauf exceptions prévues par le texte.
- L’immatriculation unique à la TVA : les guichets uniques sont élargis pour qu’une entreprise ait moins souvent à s’immatriculer dans chaque État membre où elle réalise des opérations.
Pour la plupart des entreprises françaises, le premier volet est celui qui touche la chaîne de facturation. Le reste de ce guide porte sur lui.
Le calendrier de la directive ViDA
Les dates ci-dessous viennent de l’article 6 de la directive, qui fixe les échéances de transposition et d’application. Les deux échéances françaises (1er septembre 2026 et 1er septembre 2027) ne changent pas.
| Date | Ce qui s’applique | Effet pour une entreprise française |
|---|---|---|
| 14 avril 2025 | Un État membre peut imposer la facture électronique pour les opérations domestiques sans demander d’autorisation à Bruxelles, et sans que le destinataire ait à l’accepter. | La réforme française dispose d’une base explicite dans la directive TVA. |
| 1er juillet 2028 | Volet plateformes et extension des guichets uniques (au plus tard le 1er janvier 2030 pour la règle de la plateforme réputée prestataire). | Concerne surtout le tourisme, le transport et les vendeurs à distance. |
| 1er juillet 2030 | Facture électronique par défaut et déclaration numérique opération par opération pour les échanges entre États membres. | Les ventes et achats intracommunautaires changent de régime. |
| 31 mars 2033 | Rapport d’évaluation intermédiaire de la Commission sur la facturation électronique et les obligations déclaratives. | Il peut conduire à une proposition de report de l’échéance de 2035. |
| 1er janvier 2035 | Convergence des systèmes nationaux existant avant 2024 avec les règles européennes. | Le dispositif français devra être aligné sur le modèle européen. |
Ce qui change au 1er juillet 2030 pour vos échanges intracommunautaires
La facture électronique devient la règle
Selon le nouvel article 218 de la directive TVA, les factures sont émises sous forme électronique. Elles doivent être conformes à la norme européenne de facturation électronique, la norme EN 16931. Un PDF envoyé par e-mail n’est pas une facture électronique au sens du texte : il faut des données structurées, lisibles par une machine. Un État membre peut encore accepter le papier ou le PDF, mais seulement pour les opérations qui ne relèvent pas des obligations déclaratives numériques.
L’accord du client disparaît : l’émission d’une facture conforme à la norme européenne n’est plus soumise à son acceptation (nouvel article 232).
Un délai d’émission de dix jours
Pour une livraison intracommunautaire de biens, ou pour une opération dont la TVA est due par le client (autoliquidation), la facture doit être émise au plus tard dix jours après le fait générateur. Même règle pour un acompte : dix jours après sa réception. La facture périodique reste possible si la TVA des opérations regroupées devient exigible au cours du même mois civil. Elle doit alors être émise au plus tard dix jours après la fin du mois.
Une déclaration par opération, et non plus un état récapitulatif
L’état récapitulatif périodique des clients européens est remplacé par une transmission des données de chaque opération à l’administration fiscale. Le fournisseur transmet les données au moment où il émet la facture (ou aurait dû l’émettre). Le client transmet les siennes au plus tard cinq jours après réception de la facture. La transmission peut être confiée à un tiers agissant pour le compte de l’entreprise.
Concrètement, la facture devient le support des données que l’administration reçoit presque en temps réel. C’est la logique que la France applique aux échanges domestiques depuis septembre 2026, étendue aux échanges européens.
Le cas de la France : une convergence d’ici 2035
La France n’a pas attendu ViDA. Son obligation de facturation électronique repose sur une autorisation dérogatoire du Conseil de l’Union européenne obtenue en 2022 et sur une législation adoptée avant 2024. La directive prévoit précisément ce cas : un État membre qui disposait au 1er janvier 2024 d’un dispositif national de ce type, ou qui avait obtenu l’autorisation de le mettre en place, applique les règles européennes à ses factures et déclarations nationales d’ici au 1er janvier 2035.
Deux conséquences pour une entreprise française :
- Le dispositif de 2026 reste la référence pour vos échanges domestiques. Les plateformes agréées, les statuts de cycle de vie et le e-reporting continuent de s’appliquer. ViDA ne les remplace pas en 2030.
- Il devra converger avec le modèle européen. La loi française de transposition, attendue au plus tard le 30 juin 2030 pour le volet facturation, précisera ce qui change. Le rapport que la Commission doit rendre le 31 mars 2033 peut conduire à reporter l’échéance de 2035 si des lacunes sont constatées.
Une partie de l’articulation n’est pas encore écrite. Aujourd’hui, les opérations avec des entreprises établies hors de France relèvent du e-reporting. À partir de juillet 2030, les échanges intracommunautaires passeront par la facture électronique structurée et la déclaration européenne. Comment les deux circuits s’articuleront dans le droit français dépend de la transposition : aucun texte français ne le fixe à ce jour.
Ce que cela signifie pour une entreprise de 50 salariés et plus
- Votre format est probablement déjà le bon. Les trois formats du socle français (UBL, CII et Factur-X) reposent sur la norme EN 16931, celle que ViDA impose pour les échanges entre États membres. L’investissement fait pour 2026 n’est pas à refaire sur ce point.
- Mesurez la part de vos flux européens. Combien de factures émises vers des clients d’autres États membres, combien reçues de fournisseurs européens ? C’est ce volume qui changera de régime en 2030. Une entreprise qui exporte peu en Europe aura peu à adapter, un groupe qui facture ses filiales européennes beaucoup plus.
- Revoyez le délai de facturation de vos livraisons intracommunautaires. Dix jours après le fait générateur, ou dix jours après la fin du mois pour une facture périodique : un cycle de facturation qui part en fin de mois suivant ne tiendra pas.
- Posez la question de 2030 à votre plateforme agréée. Votre plateforme sait-elle échanger des factures EN 16931 avec des destinataires établis dans d’autres États membres, par exemple via le réseau Peppol ? Prévoit-elle de prendre en charge la transmission des données intracommunautaires pour votre compte ? Les réponses écrites à ces deux questions valent plus qu’une promesse commerciale.
Directive ViDA : l’approche N2F
Chez N2F, la plateforme agréée est incluse sans surcoût dans l’abonnement. Pour une échéance comme celle de 2030, cela change la façon de poser le problème. Quand la plateforme agréée est un contrat séparé, chaque nouvelle règle (format européen, délai de dix jours, déclaration par opération) risque de devenir un nouveau projet, avec son devis et son calendrier. Quand elle fait partie de la solution, l’adaptation se discute avec un seul interlocuteur, dans le cadre d’un seul contrat.
Quel que soit le fournisseur, N2F compris, la bonne pratique est la même : demander par écrit comment la solution suivra les règles européennes de 2030, plutôt que de le supposer. Pour situer ces étapes dans la réforme française, voir notre calendrier de la réforme et le guide complet de la facturation électronique.
Questions fréquentes sur la directive ViDA
La directive ViDA remplace-t-elle la réforme française de 2026 ?
Non. La réforme française s’applique aux échanges domestiques selon son propre calendrier : 1er septembre 2026 pour la réception et pour l’émission des grandes entreprises et des ETI, 1er septembre 2027 pour l’émission des PME. ViDA vise d’abord les échanges entre États membres à partir du 1er juillet 2030. Le dispositif français devra converger avec les règles européennes d’ici au 1er janvier 2035.
Quand la facture électronique devient-elle obligatoire pour les ventes intracommunautaires ?
À partir du 1er juillet 2030, date d’application fixée par l’article 6 de la directive pour le volet facturation électronique et obligations déclaratives numériques.
Quel format de facture la directive ViDA impose-t-elle ?
Une facture conforme à la norme européenne EN 16931. Les formats UBL, CII et Factur-X utilisés en France reposent sur cette norme. Un État membre peut autoriser d’autres normes pour certaines opérations domestiques.
Faudra-t-il encore déposer un état récapitulatif ?
Non, à partir du 1er juillet 2030. L’état récapitulatif périodique est remplacé par une transmission des données de chaque opération : par le fournisseur au moment où il émet la facture, par le client au plus tard cinq jours après l’avoir reçue.
Mon entreprise doit-elle agir dès maintenant ?
Il n’y a pas d’obligation ViDA à respecter avant 2030 pour les échanges intracommunautaires. En revanche, c’est maintenant que vous choisissez ou confirmez votre plateforme agréée pour 2026 et 2027 : vérifier qu’elle saura suivre les règles européennes évite d’en changer quatre ans plus tard.
Votre facturation est-elle prête pour 2027, puis pour 2030 ?
Quelques questions suffisent pour situer votre entreprise et repérer les points de conformité encore ouverts.