
Publié le 13 novembre 2026
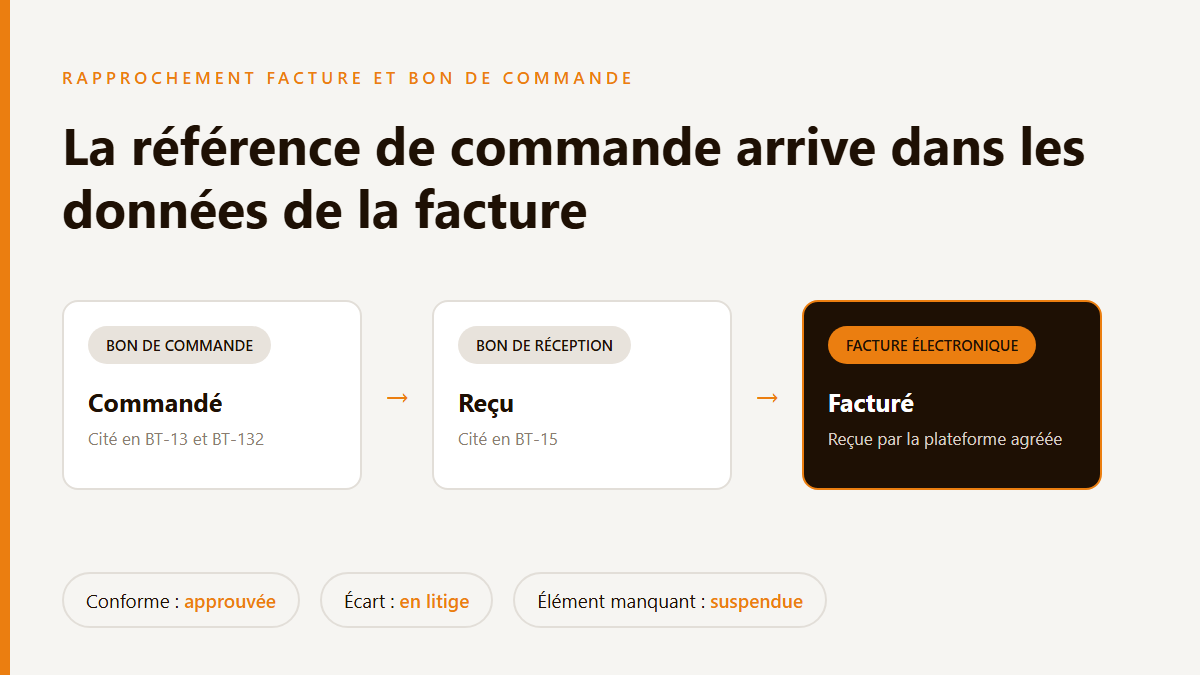
Rapprocher une facture fournisseur de son bon de commande, c’est vérifier qu’on paie ce qu’on a commandé, au prix convenu, pour ce qui a été reçu. Dans une entreprise de plus de 50 salariés, ce contrôle se heurte depuis toujours au même obstacle : retrouver le numéro de commande dans un PDF ou un scan, puis le ressaisir. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA reçoivent leurs factures fournisseurs par une plateforme agréée, sous forme de données structurées. Le rapprochement change de nature : il devient un contrôle de données, à condition que le fournisseur renseigne la bonne référence et que l’entreprise sache quoi répondre en cas d’écart.
Rapprochement à deux voies ou à trois voies : de quoi parle-t-on ?
Le rapprochement confronte la facture aux documents qui la justifient. On distingue deux niveaux de contrôle.
- Le rapprochement à deux voies compare la facture au bon de commande : fournisseur, articles, quantités, prix unitaires, conditions de paiement.
- Le rapprochement à trois voies ajoute le bon de réception (ou le procès-verbal de service fait pour une prestation) : on ne paie que ce qui a effectivement été livré ou réalisé.
Le contrôle à trois voies est le plus protecteur, mais il suppose que la réception soit enregistrée à temps par le service qui a reçu la marchandise. Il s’inscrit dans le cycle plus large du purchase-to-pay, de la demande d’achat jusqu’au paiement. Le rapprochement a aussi une valeur fiscale : il fait partie des contrôles qui documentent la piste d’audit fiable entre la commande, la livraison et la facture.
Le numéro de bon de commande, une mention obligatoire depuis 2019
Ce point est souvent oublié : depuis le 1er octobre 2019, l’article L441-9 du Code de commerce impose de porter sur la facture le numéro du bon de commande lorsque l’acheteur l’a établi au préalable. Un manquement aux règles de facturation de cet article est passible d’une amende administrative pouvant atteindre 75 000 euros pour une personne physique et 375 000 euros pour une personne morale.
Cette mention relève du droit commercial. Elle s’ajoute aux mentions fiscales, dont les nouvelles mentions introduites par la réforme (numéro SIREN du client, adresse de livraison lorsqu’elle diffère, nature des opérations, option pour le paiement de la TVA d’après les débits), détaillées dans notre article sur les mentions obligatoires de la facture électronique. Conséquence pratique : un acheteur qui émet des bons de commande numérotés est en droit d’exiger que ses fournisseurs reportent ce numéro, et la facture électronique offre enfin un champ prévu pour le faire.
Ce que la facture électronique change pour le rapprochement
Des références de commande dans des champs dédiés
Une facture électronique est un fichier de données structurées conforme à la norme européenne EN 16931, transmis par une plateforme agréée. Cette norme prévoit des champs précis pour les références utiles au rapprochement :
| Champ de la norme EN 16931 | Contenu | Usage pour le rapprochement |
|---|---|---|
| BT-13 | Référence du bon de commande de l’acheteur | Retrouver la commande sans lecture ni ressaisie |
| BT-14 | Référence de la commande côté vendeur | Utile quand le fournisseur gère ses propres confirmations de commande |
| BT-15 | Référence de l’avis de réception | Relier la facture au bon de réception (trois voies) |
| BT-12 | Référence du contrat | Contrôler les factures récurrentes adossées à un contrat |
| BT-132 | Référence de la ligne de commande, au niveau de chaque ligne de facture | Rapprocher ligne à ligne une facture qui couvre plusieurs lignes de commande |
Quand ces champs sont remplis, la plateforme agréée ou l’outil de traitement des factures peut retrouver automatiquement la commande correspondante. L’étape la plus fragile du rapprochement, la lecture du numéro de commande sur un document, disparaît. C’est un vrai changement par rapport à la reconnaissance automatique des factures par OCR, qui devait deviner l’emplacement de la référence sur chaque modèle de facture.
Des champs prévus, mais pas toujours remplis
L’arrêté du 27 juillet 2026 n’admet que deux profils, EN 16931 et EXTENDED-CTC-FR, en syntaxe UBL ou CII, ou en format mixte XML et PDF (voir notre article sur les formats de facture électronique). Les deux profils portent le détail des lignes : le rapprochement article par article est donc possible sur le plan technique. La limite est ailleurs. Dans la norme, les références de commande sont des champs facultatifs : rien n’oblige techniquement un fournisseur à les remplir, même si le Code de commerce l’oblige à mentionner le numéro de commande. Une facture électronique conforme peut donc arriver sans référence exploitable. C’est là que se joue la part de rapprochement automatique.
Le résultat du contrôle devient un statut
La réforme ajoute un élément que le rapprochement n’avait jamais eu : une réponse formelle au fournisseur. Chaque facture électronique suit un cycle de vie fait de statuts qui circulent entre les plateformes. Le résultat du rapprochement trouve naturellement sa place dans ces statuts :
| Résultat du rapprochement | Statut à envisager | Ce qui se passe ensuite |
|---|---|---|
| Facture conforme à la commande et à la réception | Approuvée | La mise en paiement peut suivre |
| Écart de prix ou de quantité | En litige | Le fournisseur sait que la facture est bloquée et pourquoi |
| Référence de commande manquante ou réception pas encore saisie | Suspendue | Le traitement reprend une fois l’élément obtenu |
Un désaccord commercial sur le prix ou les quantités se traite par le litige ou la suspension, et non par le refus : le refus fait partie des quatre statuts obligatoires et obéit à des motifs encadrés. Avant de bâtir le processus, vérifiez avec votre plateforme agréée quels statuts elle sait émettre et comment ils remontent dans votre outil.
Organiser le rapprochement dans une entreprise de plus de 50 salariés
Cinq décisions d’organisation conditionnent la part de factures rapprochées automatiquement.
- Exiger la référence de commande dans les données. Informez vos fournisseurs que le numéro de bon de commande doit figurer dans le champ prévu de la facture électronique, et pas seulement dans un libellé ou une pièce jointe. L’article L441-9 vous donne un appui juridique.
- Fixer des tolérances. Un écart de quelques centimes dû aux arrondis ne doit pas bloquer une facture. Définissez des seuils d’écart acceptables en montant ou en pourcentage, par catégorie d’achat.
- Faire saisir les réceptions à temps. Sans réception enregistrée, le rapprochement à trois voies échoue et la facture reste suspendue. Le magasin ou le service bénéficiaire doit savoir que sa saisie déclenche le paiement.
- Désigner un responsable des écarts. Une facture en litige doit avoir un propriétaire : l’acheteur pour un écart de prix, le service réceptionnaire pour un écart de quantité. Les délais de paiement légaux courent à compter de la date d’émission de la facture, un litige qui traîne dégrade donc la relation fournisseur.
- Prévoir un circuit pour les factures sans commande. Abonnements, frais généraux, honoraires : une partie des factures n’a pas de bon de commande. Elles passent par un circuit de validation par approbateur plutôt que par le rapprochement.
Le rapprochement à trois voies sert aussi à la clôture : une marchandise reçue mais pas encore facturée relève des factures non parvenues, que le même suivi des réceptions permet d’évaluer.
Rapprochement facture et bon de commande : l’approche N2F
Chez N2F, la plateforme agréée est incluse sans surcoût dans l’abonnement. Les factures fournisseurs reçues par la plateforme arrivent dans le même outil que les notes de frais des salariés, avec un circuit de validation par service et un export vers la comptabilité. Les références portées par la facture électronique sont ainsi disponibles au moment où le valideur contrôle la facture, sans ressaisie.
Questions fréquentes sur le rapprochement facture et bon de commande
Le numéro de bon de commande est-il obligatoire sur une facture ?
Oui, lorsque l’acheteur a établi un bon de commande au préalable. L’article L441-9 du Code de commerce impose cette mention depuis le 1er octobre 2019. En son absence, l’acheteur peut demander au fournisseur de compléter sa facture.
Quelle différence entre rapprochement à deux voies et à trois voies ?
Le rapprochement à deux voies compare la facture au bon de commande. Le rapprochement à trois voies ajoute le bon de réception, pour ne payer que ce qui a été effectivement livré ou réalisé.
Où se trouve le numéro de commande dans une facture électronique ?
Dans un champ dédié des données structurées : la référence du bon de commande de l’acheteur (champ BT-13 de la norme EN 16931), et au niveau de chaque ligne la référence de la ligne de commande (BT-132). La référence de l’avis de réception dispose aussi de son propre champ (BT-15).
Que faire si la facture ne correspond pas au bon de commande ?
Un écart de prix ou de quantité se signale au fournisseur par le statut « en litige » ou « suspendue » du cycle de vie de la facture, plutôt que par un refus. Le fournisseur sait alors que sa facture est bloquée et pour quelle raison.
Le rapprochement peut-il être automatisé avec la facture électronique ?
Oui, en grande partie, dès lors que le fournisseur renseigne la référence de commande dans le champ prévu, et idéalement la référence de ligne de commande sur chaque ligne de facture. Restent à traiter manuellement les écarts au-delà des tolérances fixées et les factures sans commande.
Vos factures fournisseurs sont-elles prêtes pour la facture électronique ?
Faites le point en quelques minutes sur la réception, l’émission et l’e-reporting de votre entreprise.