
Publié le 27 août 2026
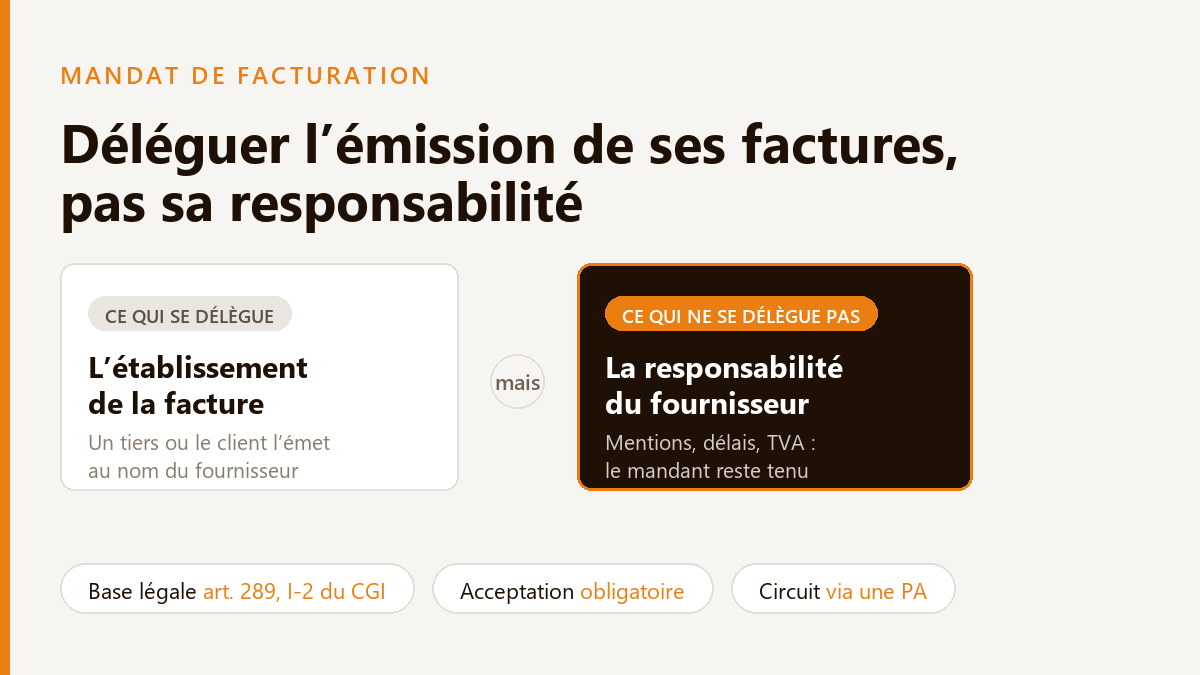
Beaucoup d’entreprises ne fabriquent pas elles-mêmes toutes leurs factures. Un cabinet comptable édite les honoraires, un centre de services partagés facture pour six filiales, une tête de réseau facture pour ses adhérents, ou c’est le client qui établit la facture de son fournisseur. Ce montage porte un nom, le mandat de facturation, et il reste parfaitement légal après le 1er septembre 2026. Ce qui change, c’est le circuit : la facture doit être structurée et transiter par une plateforme agréée. Ce qui ne change pas, et que beaucoup découvrent au moment du contrôle : déléguer l’émission ne délègue pas la responsabilité.
Ce qu’est un mandat de facturation
Le mandat de facturation est l’accord par lequel une entreprise autorise un tiers à établir matériellement ses factures, en son nom et pour son compte. Le fondement est le 2 du I de l’article 289 du Code général des impôts, qui reconnaît expressément aux fournisseurs la possibilité de confier l’établissement de leurs factures à un tiers ou à leur client. Les modalités d’application sont fixées par l’article 242 nonies de l’annexe II au même code, et détaillées par la doctrine administrative (BOI-TVA-DECLA-30-20-10-30, § 70 et suivants).
La doctrine distingue deux familles, qui relèvent du même texte mais ne se pilotent pas de la même façon :
- La sous-traitance de la facturation. Un tiers extérieur à la transaction établit les factures : cabinet d’expertise comptable, centre de gestion, prestataire de facturation, société sœur ou holding du groupe.
- L’autofacturation. C’est le client qui établit la facture de son fournisseur, parce qu’il détient les données avant lui (volumes réceptionnés, commissions calculées). Ce cas particulier a ses propres règles de mention et de contestation : voir notre guide de l’autofacturation.
Deux confusions courantes méritent d’être levées tout de suite. Le mandat de facturation n’est pas le mandat de prélèvement, qui organise l’encaissement et pas l’émission du document. Et il ne se confond pas avec le fait de choisir un opérateur de dématérialisation : là, vous restez l’émetteur de vos factures et vous sous-traitez seulement leur acheminement technique. Le mandat, lui, transfère la fabrication du document.
Trois montages fréquents dans les entreprises structurées
Le mandat de facturation n’est pas un cas d’école. Dans une organisation de plus de cinquante salariés, il est plutôt la règle que l’exception :
- Le cabinet ou le centre de gestion qui facture pour son client. Fréquent sur les honoraires, les refacturations de frais et les situations où la donnée comptable arrive avant la donnée commerciale.
- La holding ou le centre de services partagés qui facture pour les filiales. C’est le schéma classique de la mutualisation, souvent associé à la refacturation de prestations intragroupe. Sur ce terrain, lire aussi notre article sur les management fees et la facturation électronique.
- Le donneur d’ordre qui autofacture ses sous-traitants ou ses apporteurs d’affaires. Le mandat est ici la condition de validité du dispositif.
Dans les trois cas, une même question se pose au 1er septembre 2026 : qui, dans la chaîne, est raccordé à une plateforme agréée, et au nom de quel numéro SIREN la facture part.
Ce que le mandat délègue, et ce qu’il ne délègue jamais
C’est le point le plus mal compris, et celui qui coûte le plus cher. La doctrine est sans ambiguïté : le fournisseur qui donne mandat « conserve l’entière responsabilité de ses obligations en matière de facturation » et ne pourra pas « arguer de la défaillance ou du retard de son mandataire » (BOI-TVA-DECLA-30-20-10-30, § 170 et 180). Il reste également tenu de verser au Trésor la taxe mentionnée sur les factures émises en son nom (§ 230).
| Ce que le mandat peut transférer | Ce qui reste au fournisseur mandant |
|---|---|
| L’établissement matériel de la facture | La qualité d’émetteur juridique et de redevable de la TVA |
| La production du format structuré attendu | Le respect des mentions obligatoires |
| La transmission par une plateforme agréée | Le respect des délais d’émission et de la chronologie des numéros |
| L’exécution technique de la conservation | L’obligation de conservation elle-même et la piste d’audit |
| Le geste quotidien | La sanction en cas de manquement |
Autrement dit, le mandat déplace le travail sans déplacer le risque. Une facture émise en retard par votre cabinet est une facture que vous avez émise en retard. C’est la raison pour laquelle un mandat sérieux ne se limite jamais à une ligne dans une lettre de mission : il fixe des délais, des responsabilités et une procédure de contestation.
Les conditions à réunir pour que le mandat tienne
La doctrine pose quatre exigences, et une cinquième pour les mandataires étrangers.
Un mandat antérieur à la première facture
Le fournisseur doit donner mandat au tiers ou au client pour émettre matériellement les factures en son nom et pour son compte, et ce mandat doit être conclu avant l’émission (§ 90 à 110). Un mandat régularisé après coup, en cours de contrôle, ne rattrape pas les factures déjà parties.
Pas de formalisme imposé, mais une preuve exigible
Aucune forme particulière n’est requise : l’accord peut être écrit ou tacite, et un mandat tacite est même admis lorsque les parties n’entretiennent que des relations d’affaires occasionnelles. En revanche, les parties doivent être en mesure de démontrer l’existence du mandat si l’administration le demande (§ 120 et 130). En pratique, la seule position tenable est l’écrit : un mandat verbal existe juridiquement mais ne se prouve pas.
Un périmètre défini
Le mandat peut être délivré pour une série d’opérations données, ou pour tout ou partie des opérations réalisées par le mandant sur une période déterminée par le contrat. Cette délimitation n’est pas cosmétique : elle décide de ce qui se passe pour les factures qui sortent du périmètre, par exemple une facture exceptionnelle émise en direct par une filiale.
L’acceptation de la facture par le mandant
C’est la condition la plus souvent oubliée. Toute facture émise au nom et pour le compte du fournisseur doit faire l’objet d’une acceptation par ce dernier, et le fait d’avoir conclu un mandat écrit préalable ne dispense pas de cette formalité (§ 150 et 160). L’acceptation peut être expresse, électronique ou tacite. Le délai accordé au mandant pour contester le contenu des factures est librement fixé par les parties : encore faut-il l’avoir fixé.
Le cas du mandataire établi hors de l’Union européenne
Le régime se durcit. Le mandat doit alors être obligatoirement écrit, le mandat tacite n’est plus admis, et l’assujetti doit informer l’administration fiscale de l’existence de ce mandat par écrit auprès de son service des impôts (§ 240 à 270). Les factures doivent en outre être émises dès l’intervention du fait générateur, sans possibilité de recourir à la facturation périodique (§ 280 et 290). Une entreprise qui a délocalisé sa facturation dans un centre de services hors Union a donc deux obligations supplémentaires à vérifier.
Comment un mandat s’exécute à travers une plateforme agréée
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir leurs factures par une plateforme agréée, et les grandes entreprises et les entreprises de taille intermédiaire doivent également les émettre par ce canal. Les petites et moyennes entreprises basculent sur l’émission au 1er septembre 2027. Le cadre est désormais complet : le décret n° 2026-677 et l’arrêté du 27 juillet 2026 ont fermé le dispositif, comme nous l’avons détaillé dans notre analyse du cadre réglementaire.
Le mandat n’ouvre aucune dérogation à ce circuit. La facture établie par un mandataire est une facture comme les autres : elle doit respecter l’un des formats structurés admis et être acheminée par une plateforme agréée. Trois points de paramétrage doivent être tranchés avec votre mandataire et avec la plateforme, avant la première facture :
- Au nom de quel SIREN la facture est émise. C’est le SIREN du mandant, jamais celui du mandataire. Une facture partie sous le mauvais numéro d’identification n’est pas une erreur de forme.
- Quelle plateforme porte l’émission, et quelle adresse de routage reçoit. Le mandataire peut émettre depuis sa propre plateforme agréée, ou opérer depuis celle du mandant. Les deux se pratiquent, mais il faut que le choix soit explicite et que l’annuaire soit cohérent avec lui.
- Comment la trace du mandat et de l’acceptation est conservée. Les statuts du cycle de vie de la facture donnent un support concret au refus et à la contestation, mais ils ne remplacent pas le mandat : ils l’outillent. Demandez à votre plateforme ce qu’elle conserve, et pendant combien de temps.
Le e-reporting suit la même logique : les données de transaction et de paiement restent celles de l’assujetti, même quand un tiers les produit.
Cinq vérifications à faire sur vos mandats
- Recensez qui fabrique vos factures aujourd’hui. Y compris les flux qui vivent à côté de l’ERP : un tableur mensuel, un cabinet qui édite deux fois par an, une filiale qui facture pour une autre sans convention.
- Sortez le mandat du non-écrit. Si le seul document existant est une lettre de mission comptable, ajoutez-y le champ des factures concernées et la date d’effet.
- Vérifiez l’immatriculation de la plateforme utilisée par votre mandataire. Les listes officielles bougent, et un opérateur peut renoncer au statut. Notre page plateformes agréées explique les contrôles à faire.
- Écrivez le délai de contestation. Sans délai stipulé, l’acceptation devient un sujet d’interprétation au plus mauvais moment.
- Faites un test de bout en bout. Une facture réelle, émise par le mandataire, reçue par le client, avec ses statuts et son archivage. C’est le seul contrôle qui prouve quelque chose.
Mandat de facturation : l’approche N2F
Un mandat de facturation ne tient qu’avec un outil capable d’émettre au nom d’une autre entité, de garder la trace du mandat et des statuts, et de le faire pour plusieurs entités sans que la facture s’alourdisse à chaque nouvelle société. Chez N2F, la plateforme agréée est incluse sans surcoût dans l’abonnement : pas de licence supplémentaire, pas de facturation à l’entité ni au volume de factures. Pour une holding ou un centre de services partagés qui facture pour six ou dix filiales, cette différence de modèle est concrète : la mutualisation ne se paie pas deux fois.
Questions fréquentes sur le mandat de facturation
Un mandat de facturation doit-il être écrit ?
Aucun formalisme n’est imposé et un mandat tacite est admis, notamment pour des relations d’affaires occasionnelles. Mais les parties doivent pouvoir démontrer l’existence du mandat si l’administration le demande, ce qui rend l’écrit indispensable en pratique. Il devient obligatoire lorsque le mandataire est établi hors de l’Union européenne.
Mon cabinet comptable peut-il émettre mes factures électroniques à ma place ?
Oui, c’est exactement le cas prévu par le 2 du I de l’article 289 du Code général des impôts. Il faut un mandat antérieur à la première facture, une acceptation des factures par votre entreprise, et un circuit qui passe par une plateforme agréée. Votre cabinet peut opérer depuis sa propre plateforme ou depuis la vôtre, à condition que le choix soit explicite.
Qui est responsable si la facture est émise en retard ou sans les bonnes mentions ?
Le fournisseur mandant. La doctrine précise qu’il conserve l’entière responsabilité de ses obligations de facturation et qu’il ne peut pas invoquer la défaillance ou le retard de son mandataire. Le mandat organise le travail, il ne transfère pas la sanction.
Le mandat de facturation, est-ce la même chose que l’autofacturation ?
Non. L’autofacturation est le cas particulier où le mandataire est le client lui-même. Elle relève du même article mais ajoute ses propres exigences, dont la mention « autofacturation » sur le document et un droit de refus du fournisseur.
Faut-il déclarer le mandat à l’administration fiscale ?
Pas dans le cas général : le mandat est un accord entre les parties, exigible sur demande. L’information écrite du service des impôts n’est requise que lorsque le mandataire est établi hors de l’Union européenne.
Vos factures sont-elles émises par le bon acteur ?
Mandats, entités multiples, autofacturation : vérifiez en quelques minutes si votre organisation est conforme au circuit des plateformes agréées.